De afgelopen weken heb je vast een hele reeks nieuwsbrieven gekregen over hun « trackingpixel », met een knop om bezwaar te maken (dat komt doordat de CNIL onlangs heeft bepaald dat deze pixels hetzelfde zijn als browsercookies: je moet erover geïnformeerd worden en er moet om je toestemming worden gevraagd).
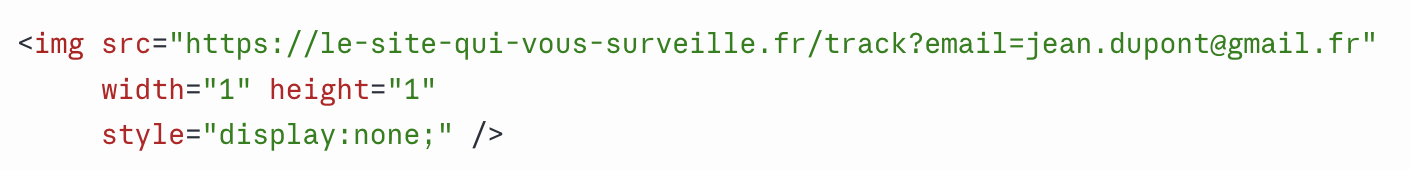
Maar wat is een trackingpixel eigenlijk? Een leeg, transparant en piepklein plaatje (één pixel breed en één pixel hoog). Telkens als je een e-mail opent, meldt dit kleine verklikkertje dat aan de afzender (plus het tijdstip en het apparaat waarop je zit). Vandaar de bijnaam « spionagepixel ».
De code van een trackingpixel
Waarom merken ze gebruiken? Voor van alles en nog wat:
Open je alleen mails over één onderwerp, dan krijg je voortaan alleen nog dat onderwerp (waarom niet)
Open je vaak, dan word je ingedeeld als « betrokken lezer » en krijg je nog meer mails (hm, al vervelender)
Heb je een mail niet geopend, dan krijg je hem een paar dagen later opnieuw, met een andere onderwerpregel (niet cool)
Open je helemaal niets meer, dan exporteert het merk je e-mailadres naar Insta, Google en YouTube om je profiel te vinden en je op die platforms met advertenties te bestoken (helemaal niet cool).
Bij Loom doen we niets van dat alles: geen automatische herinneringsmails, geen segmentatie op basis van wat je opent (we zouden niet eens weten hoe, en we hebben geen zin om het te leren), geen export van je adres naar Instagram om je advertenties te laten zien (want we maken geen reclame). Sterker nog: omdat we onszelf verbieden om consumptie aan te wakkeren, hebben we al die functies eigenlijk helemaal niet nodig.
Daarom hebben we iets uitgezet: het individueel meten van e-mailopens met een trackingpixel. Met andere woorden: we weten niet meer wie onze mails opent, en ook niet wanneer. YEYEYEYE FREEDOM!
Het betekent ook dat we het « openingspercentage » van onze nieuwsbrieven niet meer meten. Om te weten of wat we schrijven goed is, hebben we nog andere indicatoren, zoals het aantal uitschrijvingen… of jouw reacties (die altijd welkom zijn): als een nieuwsbrief slecht is, weten we dat heel snel ;-)
Weet je waar het meeste beddengoed wordt gemaakt dat in Frankrijk wordt verkocht? Voor meer dan de helft is dat in Pakistan. Door de concurrentie uit lagelonenlanden zijn er in Frankrijk namelijk bijna geen fabrieken voor bedlinnen meer over. Toen we dat doorhadden, wilden we ons steentje bijdragen om de laatste Franse fabrieken overeind te houden. Temeer omdat we beseften dat we dit beddengoed konden verkopen voor prijzen die niet eens zo ver af liggen van die van beddengoed dat aan de andere kant van de wereld wordt gemaakt. Hoe dat kan?
Reden nr. 1: beddengoed is een eenvoudig product
Om te beginnen is het verschil in productiekosten tussen beddengoed made in France en made in Pakistan veel kleiner dan bij kleding. Want ook al heb je behoorlijk wat machines nodig om beddengoed te maken (weefgetouwen, verfmachines…), er komt veel minder naaiwerk bij kijken dan bij bijvoorbeeld een overhemd. Je hoeft geen tientallen stukken stof aan elkaar te naaien – het gaat vooral om zomen en afwerkingsdetails. Kortom: bij huishoudtextiel wegen de hoge Franse loonkosten minder zwaar dan bij het maken van kleding (als het onderwerp je interesseert: we hebben er een heel artikel over geschreven).
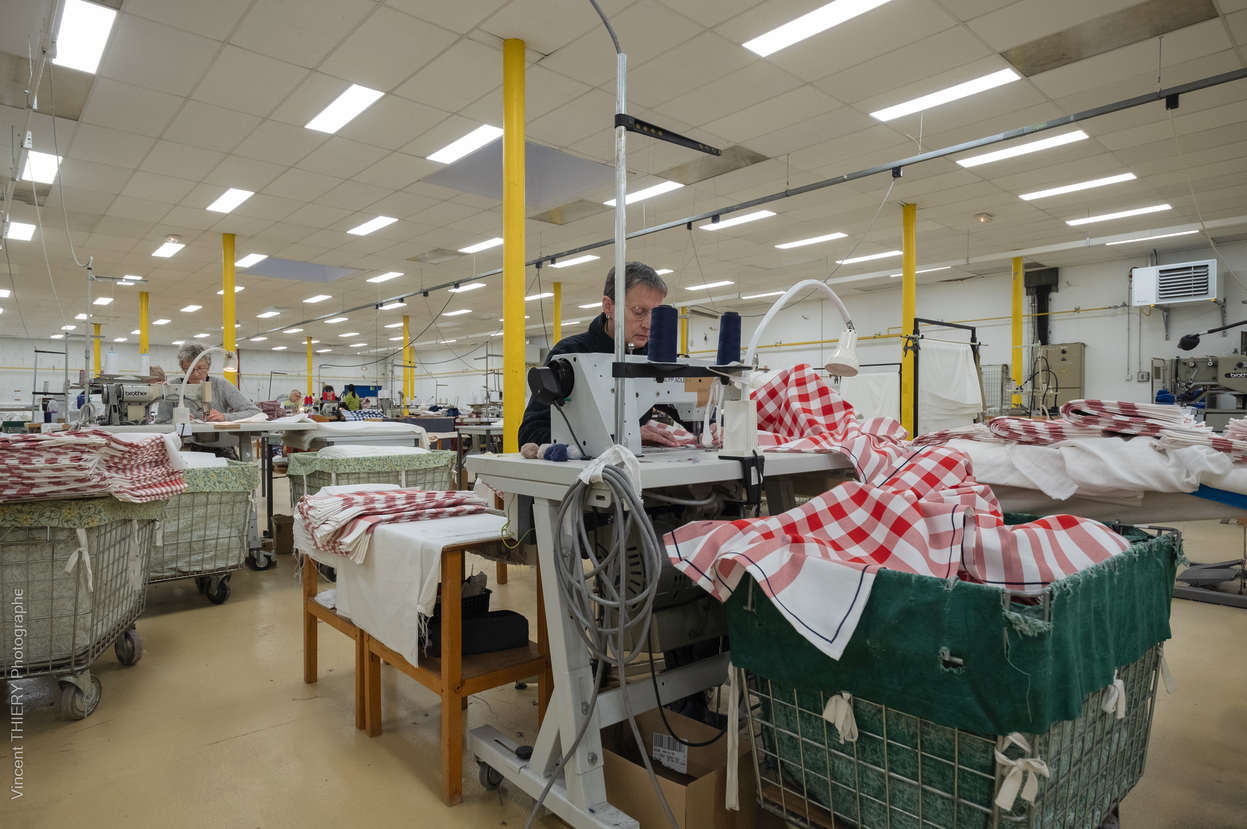
Zomen naaien bij Vogimex, onze confectiefabriek in de Vogezen, in het noordoosten van Frankrijk (nee, dat is niet ons beddengoed op de foto)
Reden nr. 2: er is "overkwaliteit" op de markt
Op de markt voor bedlinnen pakken merken vaak uit met katoenperkal van “120 draden per cm2” als kwaliteitsargument. Het verschil met perkal van 80 draden is dat de draden fijner zijn. En hoe fijner de draden, hoe duurder de stof.
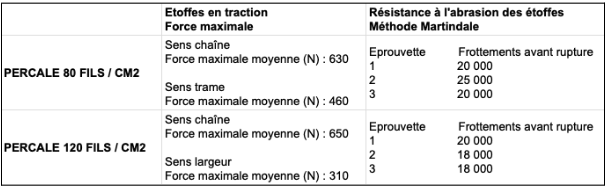
Het klopt dat een fijnere draad de stof zachter maakt. Maar bij onze labtests merkten we dat de stof daardoor ook iets minder bestand is tegen gaten en scheuren.
Begrijp ons niet verkeerd: beddengoed van katoenperkal is zacht en van topkwaliteit, of het nu 80 of 120 draden is (in beide gevallen zijn de draden al heel fijn). Maar we vinden perkal van 80 draden een beter compromis: daarmee kunnen we kwaliteitsbeddengoed aanbieden dat niet alleen betaalbaarder en steviger is, maar ook beter ademt en minder kreukt (hoe fijner de draden, hoe meer de stof kreukt – en eerlijk, wie strijkt er nou graag zijn lakens?).
Perkal van 80 vs. 120 draden: de strijd (resultaten van onze labtests)
Reden nr. 3: we hanteren een lage marge
Tot slot: dat we dit beddengoed voor betaalbare prijzen kunnen aanbieden, komt door ons bedrijfsmodel. We hanteren een lage marge omdat we geen collecties maken (die geld zouden kosten aan ontwikkeling en onverkochte voorraad), geen reclame (waarvan we de kosten zouden moeten doorrekenen in de producten) en geen kortingsacties (waardoor we de rest van het jaar duurder zouden moeten verkopen).
Kortom: dit beddengoed made in France kunnen we verkopen voor prijzen die in lijn liggen met de rest van het premiumsegment: € 80 tot € 90 voor het dekbedovertrek, € 35 tot € 40 voor het hoeslaken, € 18 voor de kussensloop. Temeer omdat het van biologisch katoen is (GOTS-gecertificeerd), terwijl het meeste beddengoed dat in Frankrijk wordt verkocht van gangbaar katoen is gemaakt (oftewel vol pesticiden gespoten).
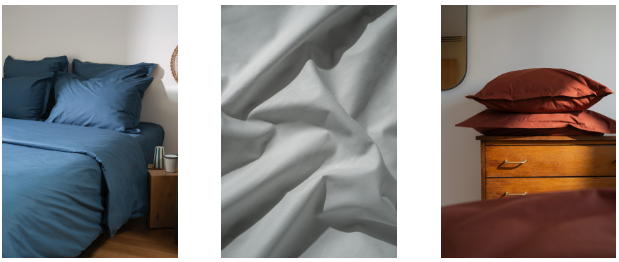
Beloofd: de keuze van de 3 kleuren was niet expres
En we zijn er heel trots op dat we het in de Vogezen hebben laten maken, in drie fabrieken die thuis zijn in hoogwaardig bedlinnen:
Tissage Mouline Thillot, een weverij die in moderne machines heeft geïnvesteerd om concurrerend te blijven toen veel fabrieken naar Azië vertrokken.
Crouvezier, onze ververij, die heel snel reageerde toen we tegen de (onvermijdelijke) productieproblemen aanliepen...
En dan Vogimex, dat al ons beddengoed met zorg heeft genaaid en zelfs doorwerkte tijdens de sneeuwstormen van januari in de Vogezen (in 10 jaar niet meer vertoond, schijnt het).
Beloofd: die worsteling met het dekbedovertrek is het waard.
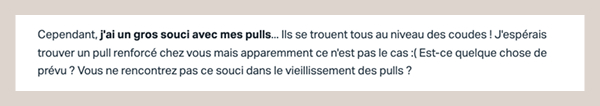
Hier zijn Julia en Guillaume, de oprichters van Loom. We kruipen vandaag zelf in de pen om je te vertellen over een onrecht dat zwaar op ons weegt. Het gaat om de fijngebreide trui, waarvan net de 3e generatie is uitgekomen. Dit kledingstuk brachten we voor het eerst uit in 2019, in 100% merinowol. Zoals elke wollen trui is hij mooi en warm, verbleekt hij niet en lubbert hij niet uit. Maar hij heeft één groot nadeel.
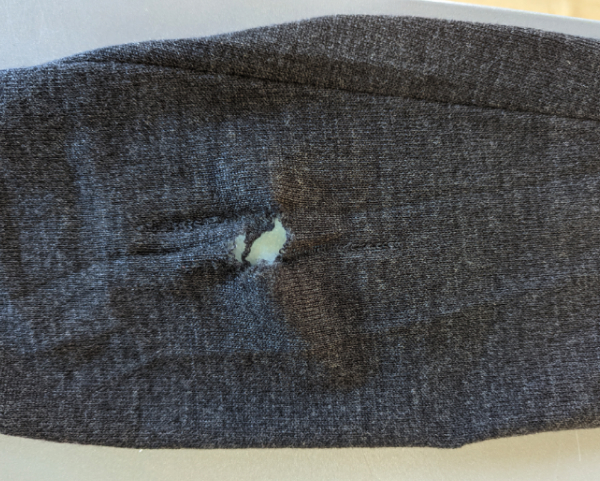
Het soort foto’s dat we bij de klantenservice binnenkregen.
Verschillende klanten laten ons weten dat de trui door zijn fijnheid snel slijt bij de ellebogen. Dus stoppen we met de verkoop. En gaan we op zoek naar een oplossing. We storten ons in een wervelwind van labtests en prototypes om al onze hypotheses te bevestigen of te ontkrachten.
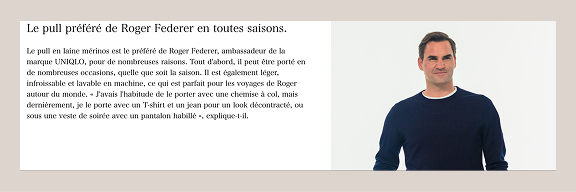
Hypothese 1: Slijten de fijne wollen truien van andere merken net zo snel als de onze? Ja, zelfs die van Uniqlo van € 39,90.
Roger leunt vast niet vaak met zijn ellebogen op een bureau.
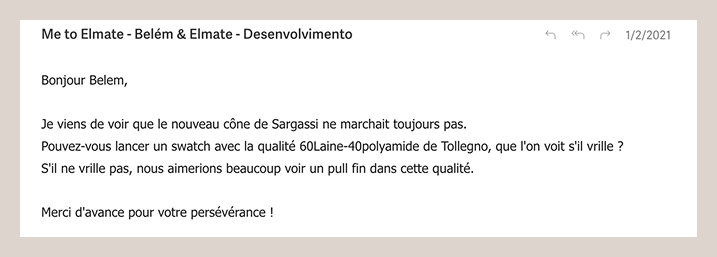
Hypothese 2 : Werkt het om er een beetje synthetisch materiaal aan toe te voegen? Nee.
Mail aan de fabriek die onze truien breit, met de vraag om polyamide aan de trui toe te voegen. Spoiler: hij trok helemaal scheef.
Hypothese 3 : Kunnen we zo breien dat we alleen bij de ellebogen synthetisch materiaal toevoegen? Ja, maar dan wordt de trui onbetaalbaar…
Na een paar maanden moeten we het onder ogen zien: we moeten deze fijngebreide trui… in 100% katoen uitbrengen. Want qua slijtvastheid is er geen twijfel mogelijk: katoen is veel sterker dan wol.
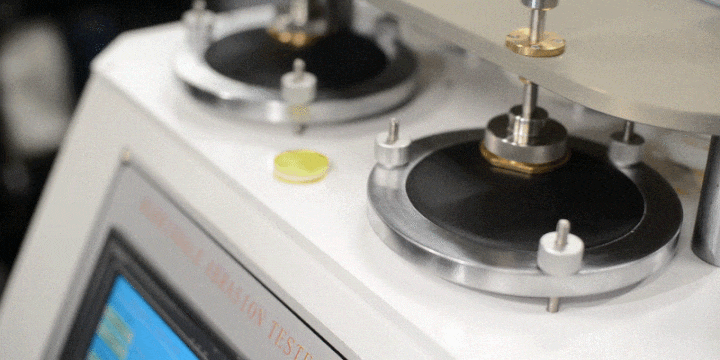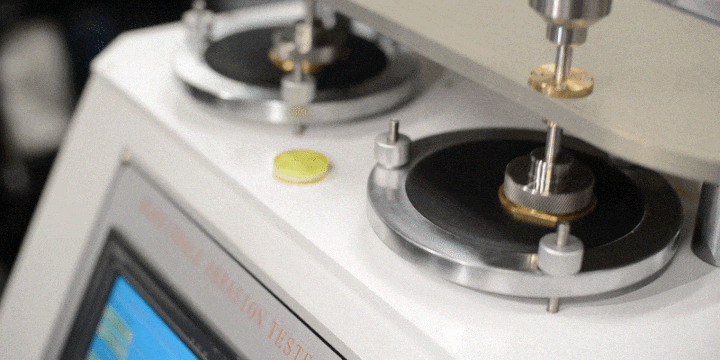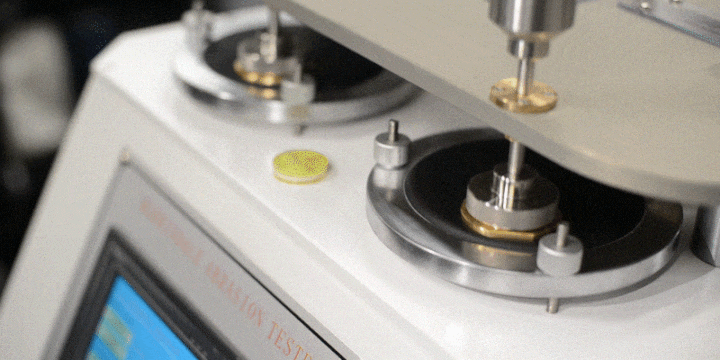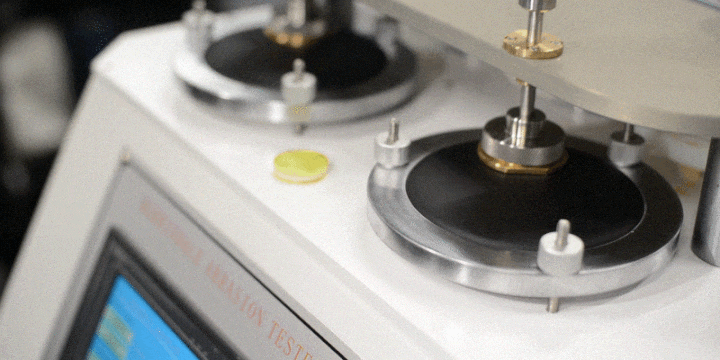
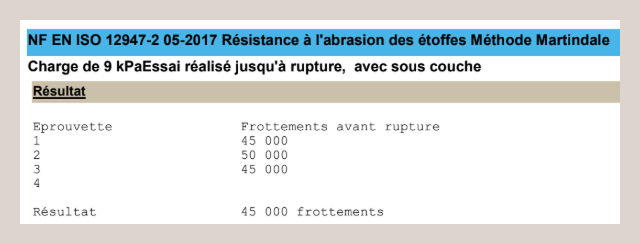
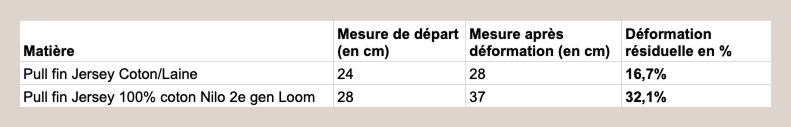
In de labtest houdt ons prototype van de fijngebreide trui in katoen het 80.000 cycli vol, tegenover 14.000 voor de wollen variant.
In 2020 brengen we dus de 2e generatie van onze fijngebreide trui uit, in Egyptisch biologisch katoen met diepe kleuren. Dit keer hebben we geen last meer van gaten bij de ellebogen… maar zijn we de voordelen van wol kwijt: geurwerend, warm en vormvast. Begrijp ons niet verkeerd: deze trui is echt niet slecht (onze klanten geven hem gemiddeld een 4,8/5), maar zelf worden we er maar niet echt tevreden over. Dus besluiten we ook hier om hem niet meer te verkopen. We denken dat het ons nooit zal lukken om een warme én sterke fijngebreide trui te maken, en we laten het project varen. Tot we op een dag in februari 2024 van een fabriek horen over een garen van 53% wol en 47% katoen. En dan, EUREKA: zou dat de oplossing kunnen zijn voor een fijngebreide trui die warm, mooi, vormvast ÉN slijtvast is? Zonder aarzelen ontwikkelen we een prototype en testen we het in het lab. De resultaten:
Deze fijngebreide trui is bij de ellebogen 3 keer sterker dan een trui van 100% wol (die, ter herinnering, maar 14.000 cycli volhield).
Deze fijngebreide trui is 2 keer vormvaster dan een trui van 100% katoen.
Champagne! We vallen elkaar in de armen, we huilen, we zetten een polonaise in: eindelijk hebben we het revolutionaire procedé gevonden om een fijngebreide trui te maken die het houdt. Eindelijk kunnen we onze fijngebreide trui van de 3e generatie lanceren. Alleen: als we de rest van het team over deze ONGELOOFLIJKE innovatie vertellen, krijgen we op zijn best een ongemakkelijke stilte, maar meestal nauwelijks verholen spot: “wauw, jullie hebben een trui van een wol-katoenmix gemaakt…”
Gelukkig geldt: wat kan het de maan schelen dat de honden blaffen. Voor de prijsuitreiking nodigen we ze in elk geval niet uit wanneer we de eerste prijs winnen op de Concours Lépine, de beroemde Franse uitvinderswedstrijd.
Julia & Guillaume
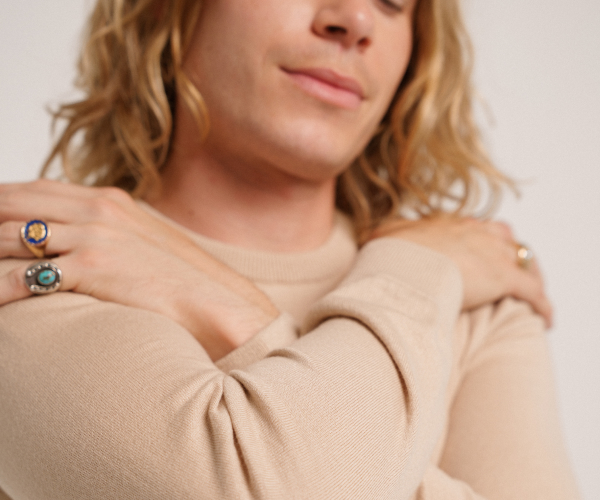
De fijngebreide trui van de 3e generatie – mooi is hij ook nog, toch?
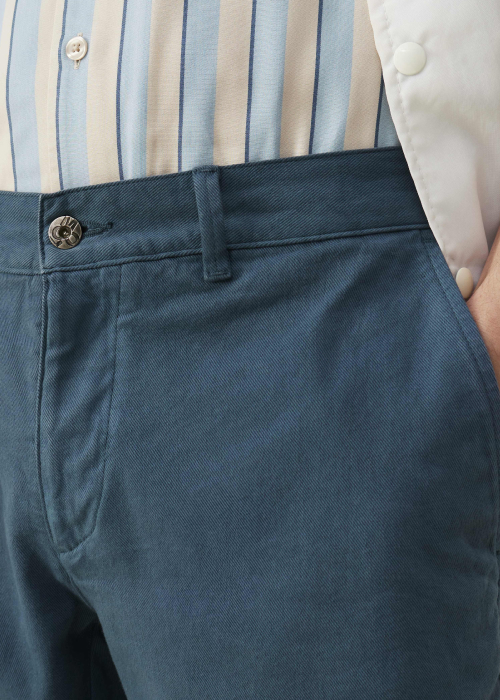
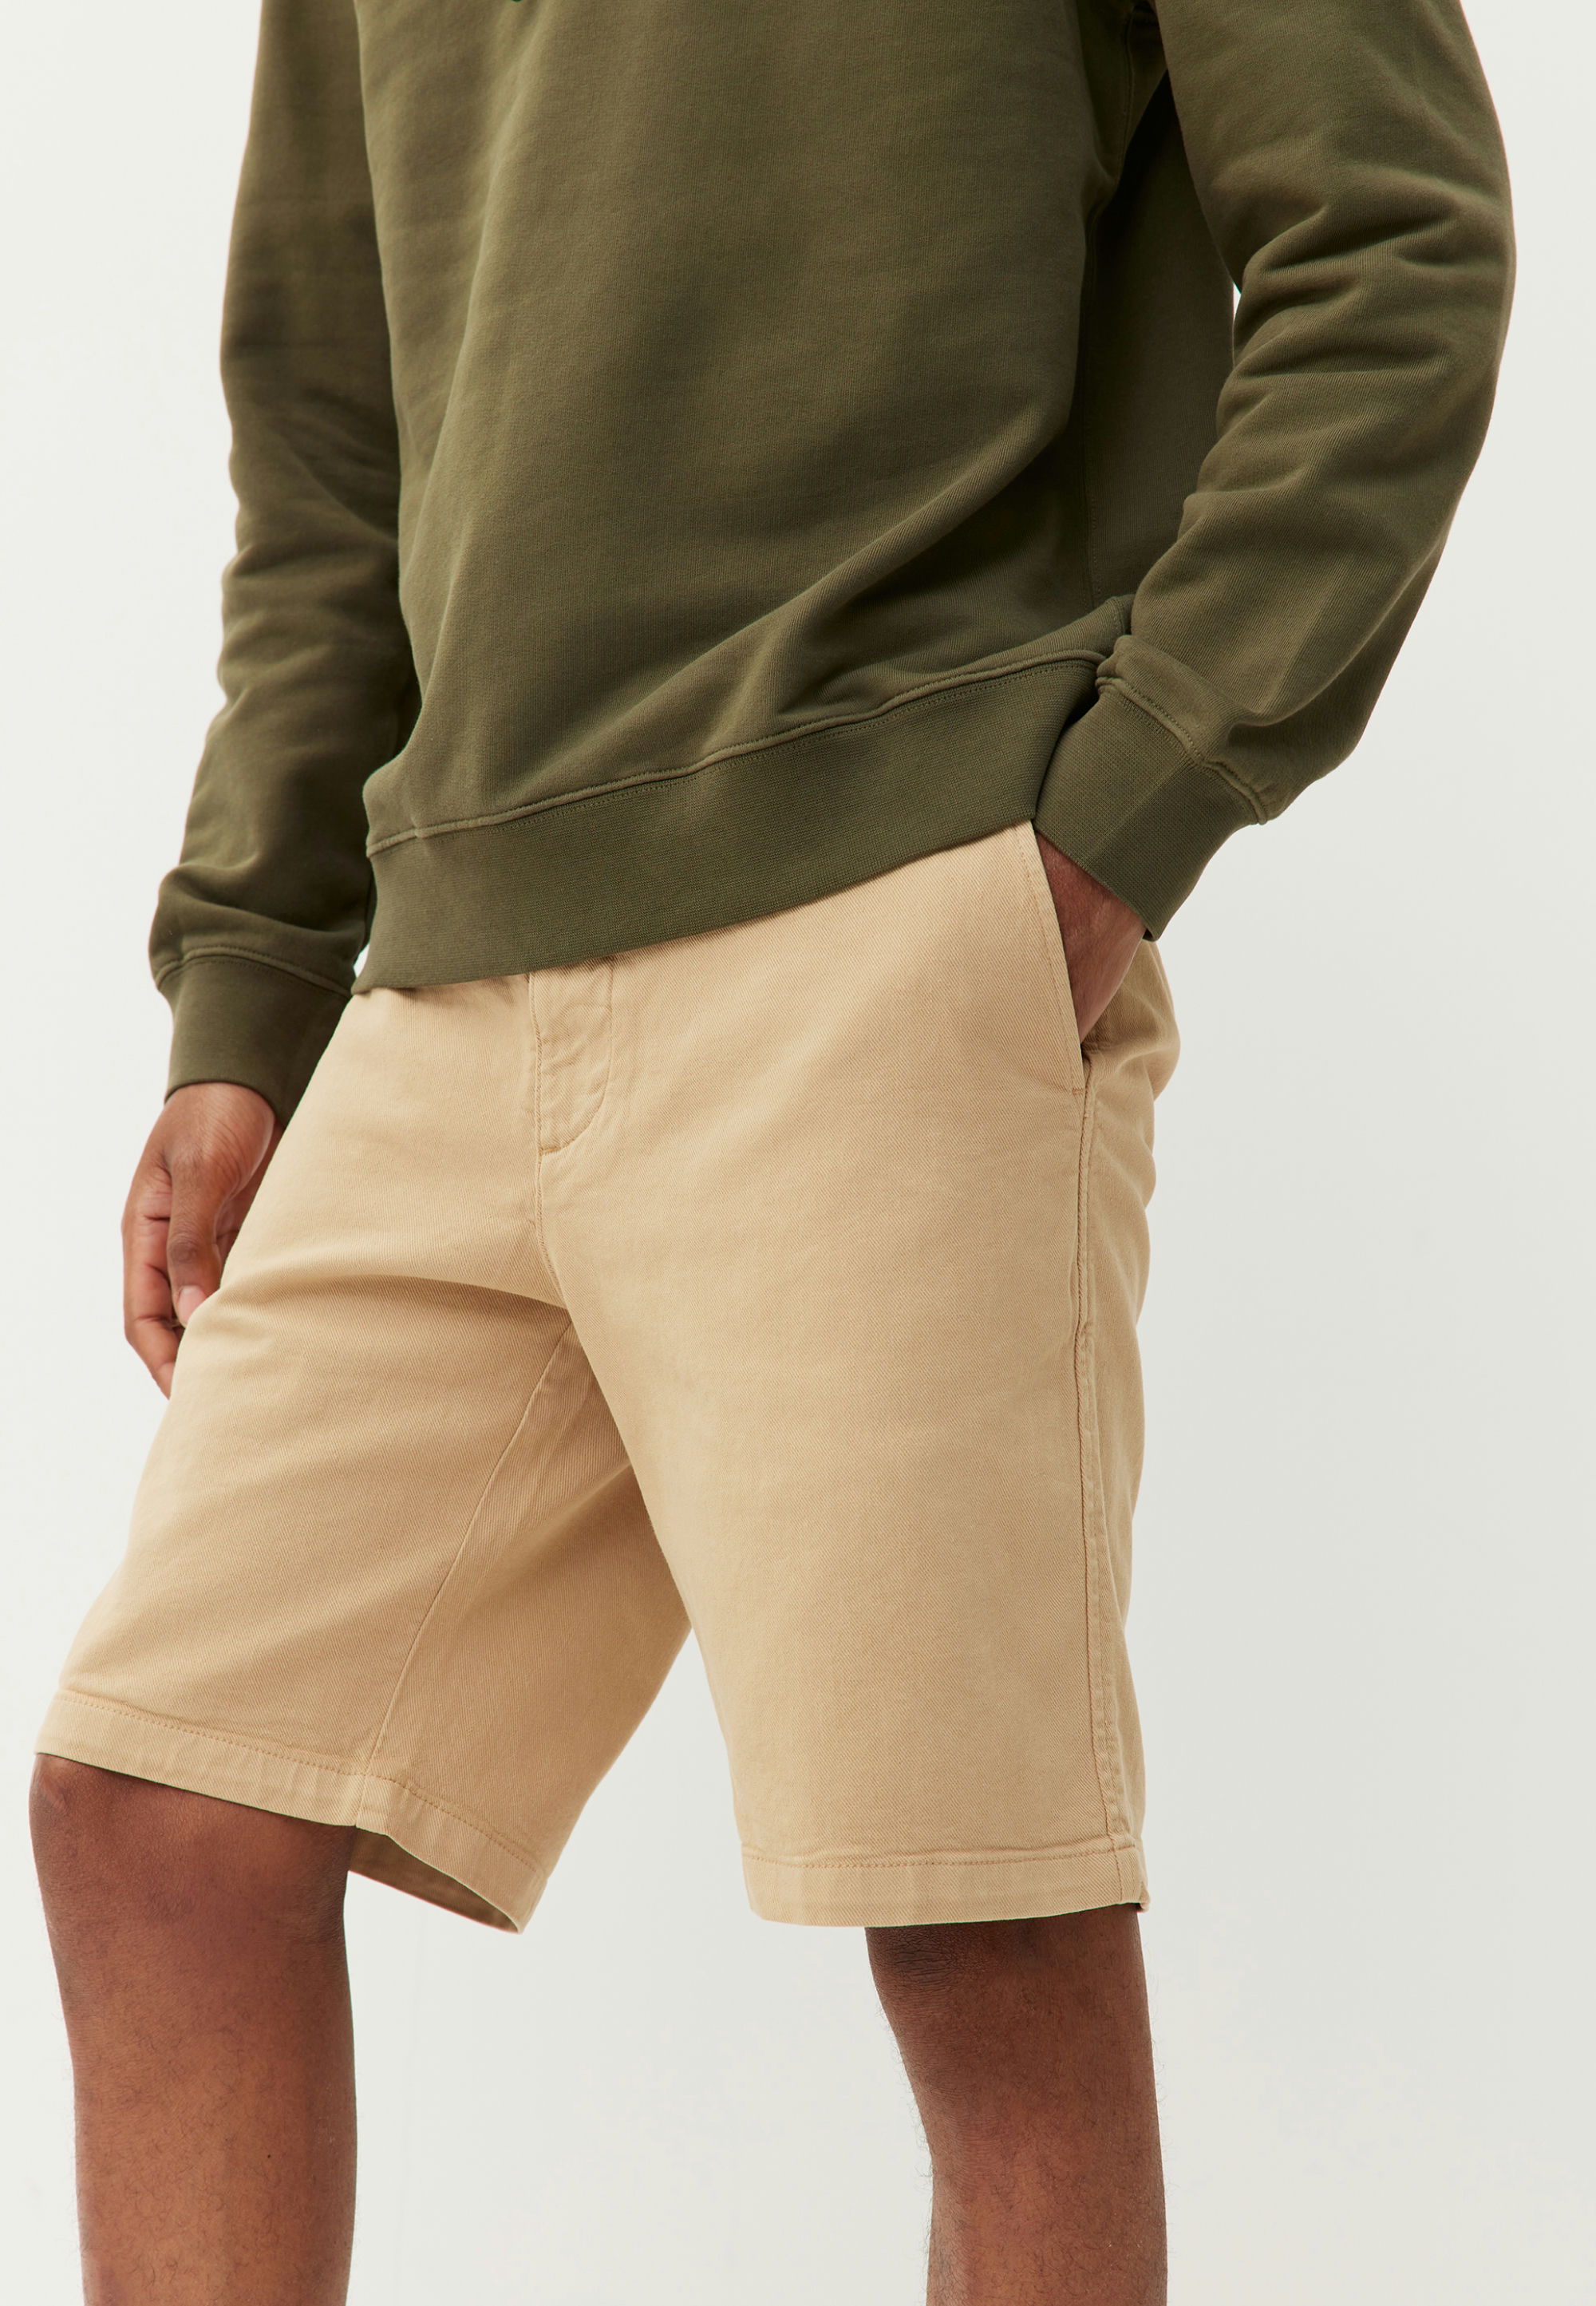
In juni 2021 brachten we onze eerste short uit (of bermuda, het komt op hetzelfde neer). Stevige stof, made in France, dubbele stiksel bij het kruis, versterkte tailleband, een “spijkerbroek”-knoop die niet loslaat, voorwassen om krimpen te voorkomen, rolverven voor een betere kleurvastheid, wastests voor de kleurechtheid... Kortom, we pasten min of meer hetzelfde recept toe als voor onze broeken, en we dachten alle ingrediënten in huis te hebben voor een short die jarenlang mee zou gaan.
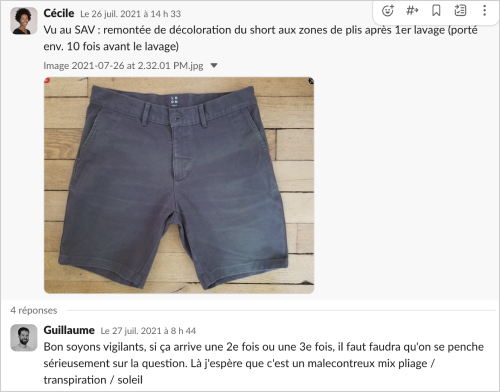
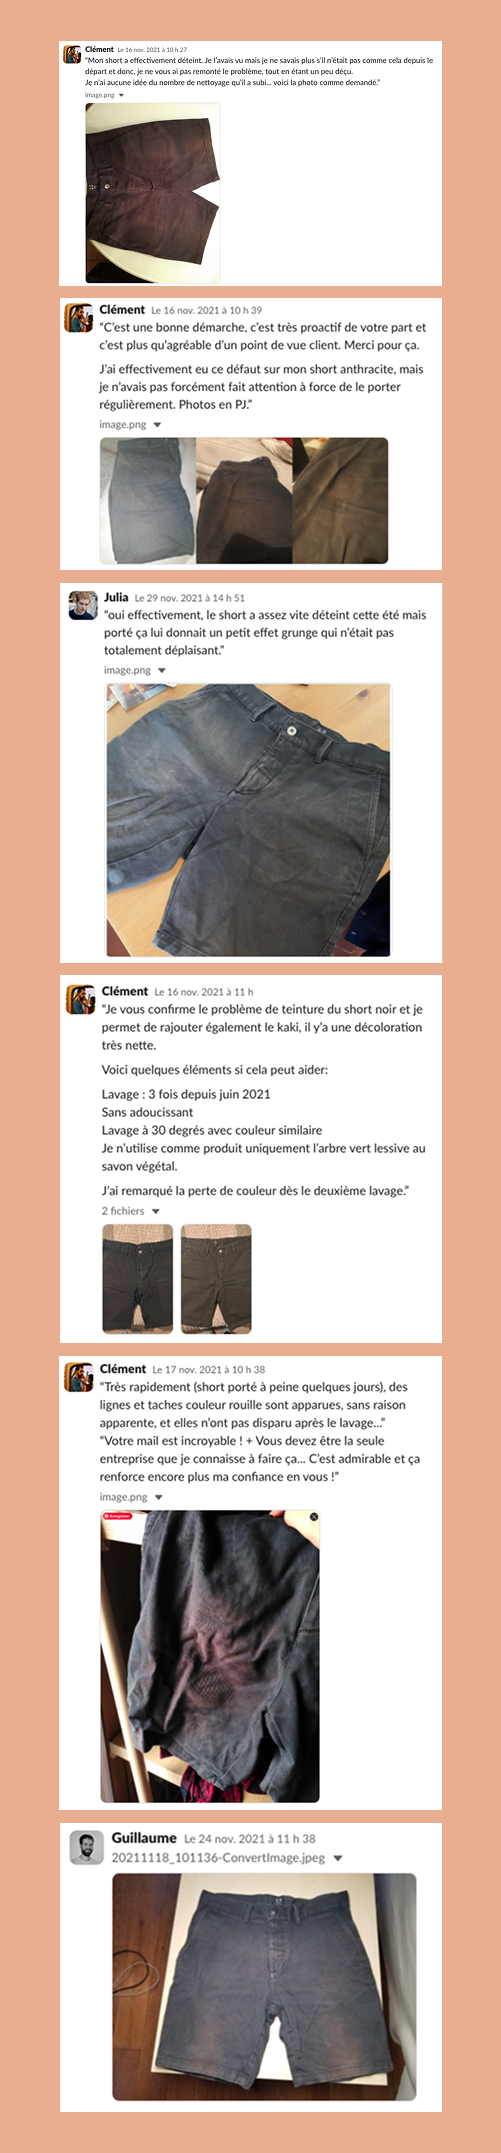
Maar amper een maand na de lancering kregen we onze eerste klacht:
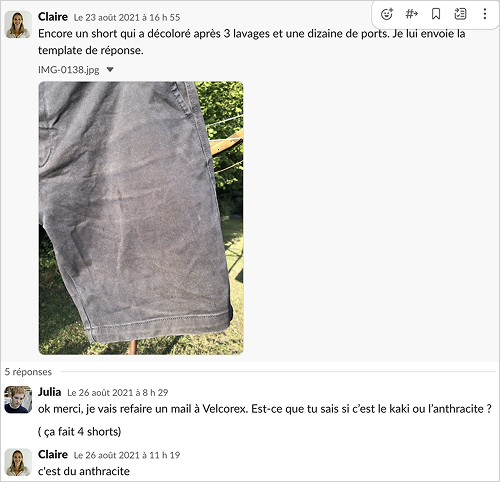
Eén klacht is niet zo erg: misschien een geïsoleerd geval. Behalve dat…
Het soort foto waar elke kwaliteitsverantwoordelijke nachtmerries van krijgt.
De short verkleurt niet alleen flink, hij verschiet ook nog eens van tint! De kleur antracietgrijs loopt bijvoorbeeld uit naar roodachtige tinten… Bij het 6e geval slaan we in paniek en zetten we de noodprocedure in gang: we halen de shorts uit de verkoop en starten labtests om de bron van het probleem te vinden.
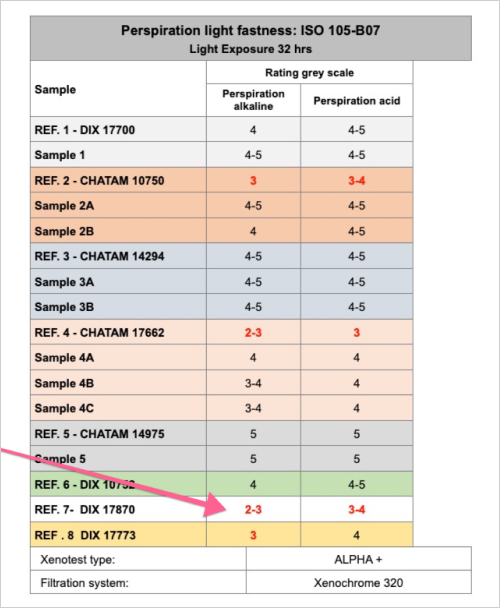
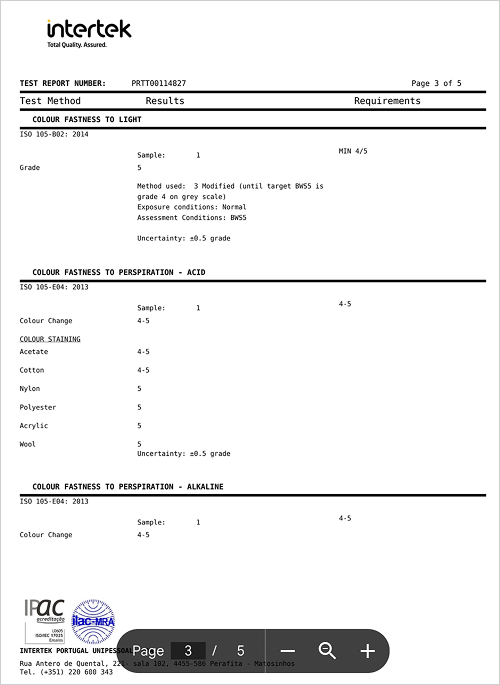
Onze hypothese is dat deze verkleuring het resultaat is van de gecombineerde werking van UV en transpiratie – een beetje alsof onze shorts een flinke zonnebrand oplopen. Dus vragen we een test aan waarbij onze stoffen 32 uur lang worden blootgesteld aan UV in transpiratiebaden (geen echt zweet, hoor). En de resultaten doen pijn:
Au. Auw. Ouch.
Vertaling: onze short heeft inderdaad een groot verkleuringsprobleem bij de combinatie UV-transpiratie, vooral bij zogenaamd “alkalisch” zweet (dat wil zeggen met een basische pH).
Onze short is eigenlijk het slachtoffer van wat ververs het “golfersyndroom” noemen: de kraag van het poloshirt van golfers (die tientallen uren in de zon staan met zweet rond hun nek) verkleurt vaak door de gecombineerde werking van UV en transpiratie.
Voor ons is dat een ramp: we hebben honderden shorts verkocht die flink dreigen te verkleuren.
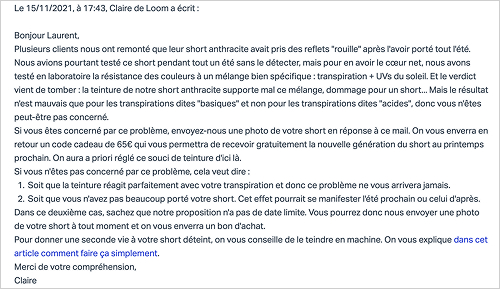
Dus besluiten we een grote productterugroeping te organiseren, een beetje zoals autofabrikanten die ontdekken dat er een probleem is met de remmen of de airbags.
Als jij ook een short of iets anders wilt verven, hier is het artikel in kwestie.
En de reacties laten niet lang op zich wachten:
We beseffen hoe groot de ramp is... en ook hoe toegeeflijk onze klanten zijn.
In de maanden die volgen, werken we samen met onze fabriek aan een verfrecept voor shorts dat beter standhoudt. Ze verbeteren het wat, maar niet genoeg. Eigenlijk lopen we tegen een muur aan: zelfs na tal van pogingen lukt het ons niet om een verf te maken die volledig ontsnapt aan UV-verkleuring. We moeten onze software herzien.
Het is niet de verf die je moet veranderen, het is de verfmachine
Op dit punt snappen we iets niet goed: we hebben al heel wat kleding gemaakt die aan zon en transpiratie wordt blootgesteld… maar zonder ooit zulke verkleuringsproblemen tegen te komen. Te beginnen met onze T-shirts. Waarom dan?
Onze hypothese is dat de verkleuring eigenlijk komt door de machines waarmee de shorts worden geverfd, die anders zijn dan die voor het verven van T-shirts.
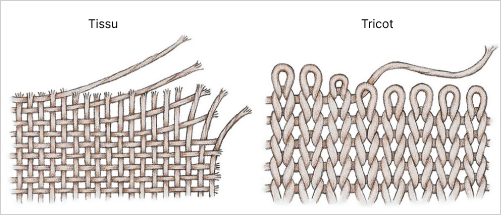
Jazeker: ons T-shirt is namelijk gebreid (om het elastisch te maken), terwijl onze short gemaakt is van een stof die geweven is (om het juist stevigheid te geven).
Bron afbeelding: threadden.com
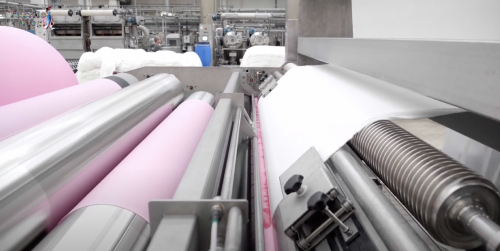
Omdat geweven materialen vrij stevig zijn, kunnen ze worden geverfd met zogenoemde “continue” machines: ze worden via een rollensysteem door een verfbad geleid, voordat ze worden uitgewrongen en gedroogd. Het is een vrij snel en economisch proces, met als voordeel dat het relatief weinig water en energie verbruikt.
Een continu-verfmachine, zoals die gebruikt wordt om de stof van onze shorts te verven (video hier).
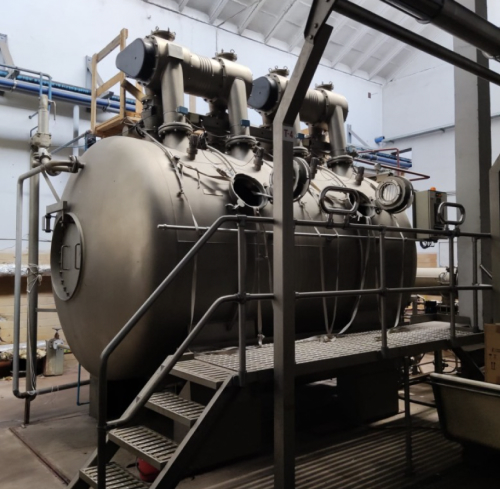
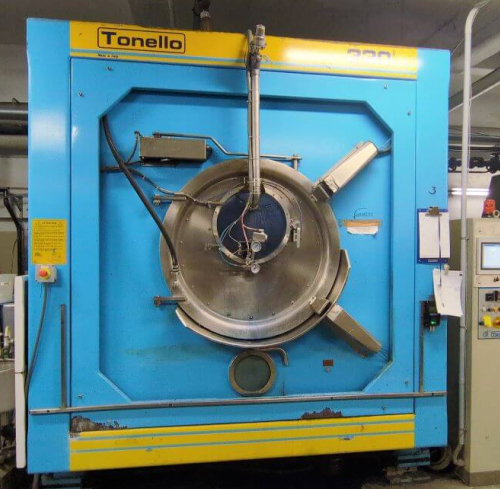
Deze machines kunnen we echter niet gebruiken voor gebreidematerialen, die rekbaarder zijn en vervormd zouden kunnen raken door de spanning tussen de rollen. In plaats daarvan laten we ze urenlang draaien in een autoclaaf: een soort grote wasmachine, onder druk, bij een temperatuur van meer dan 100°C.
Voorbeeld van een autoclaaf, niet te verwarren met de kleine onderzeeër van kapitein Nemo.
Omdat de kleuren van onze T-shirts erg goed bestand zijn tegen UV en transpiratie, vragen we ons af of het geheim van die kleurvastheid misschien precies in dat urenlange warme bad bij hoge temperatuur en hoge druk zit. Misschien houdt dat de kleuren beter vast dan een snelle passage door een verfbad tussen twee rollen?
En inderdaad bestaat er ook een proces om kledingstukken van geweven materialen te verven in baden.
In de fabrieken noemen ze dat “garment dyed” (in gewoon Nederlands: “kledingstukverven”: verven als het kledingstuk al helemaal af is). In plaats van eerst de stofrollen te verven en pas daarna het kledingstuk te maken, doen we precies het omgekeerde: we maken eerst het kledingstuk en pas daarna stoppen we het in een verfbad. Met vrijwel dezelfde machines als voor het verven van de gebreide stoffen van onze T-shirts.
Kortom, “garment dyed” komt erop neer dat je al gemaakte kledingstukken in een wasmachine stopt (zoals deze) samen met verfstof (link video).
En dat interesseert ons enorm. We besluiten dan ook een prototype van een “garment dyed” short te lanceren.
Als we hem ontvangen, zien we dat hij er onregelmatiger en meer verweerd uitziet dan onze vorige short. Logisch: omdat deze nieuwe short al geconfectioneerd wordt geverfd, volgt de verf de onregelmatigheden van de naden, de bobbels van de knopen, en de plooien in de stof.
Als je goed kijkt, zie je kleurverschillen ter hoogte van de “hardere punten” (lusjes, zakranden...)
En dat is eigenlijk goed nieuws voor de veroudering: omdat de stof er niet perfect uniform uitziet, valt slijtage door het wassen of door UV veel minder op.
Oké, dat klinkt allemaal mooi, maar houden de kleuren van de “garment dyed” short beter stand tegen UV en transpiratie?
Wat het in de praktijk oplevert
Voordat we onze nieuwe shorts aan het grote publiek lanceren, en na het uitproberen van verschillende verfrecepten, laten we in het lab een kleurechtheidstest uitvoeren, die – gelukkig – heel overtuigend blijkt.
Je snapt er misschien niets van, maar dit zijn echt heel goede resultaten voor UV- en transpiratiebestendigheid – we hebben er zo lang over gedaan om kleuren te vinden die standhouden, dat we voorlopig niet van plan zijn die van onze shorts te veranderen.
We starten dus de productie van onze “garment dyed” shorts, en 6 maanden later beginnen we ze te verkopen… met een beetje spanning: gaan deze shorts uiteindelijk ook niet verkleuren?
En daar is-ie dan!
Om daarachter te komen, moeten we minstens een maand wachten, tot onze klanten een e-mail krijgen waarin we hen om hun mening over onze producten vragen (genoeg tijd om ze al wat te dragen en een eerste keer te wassen). En dan, eerste opluchting: niets te melden! Onze klanten zijn dol op de short.
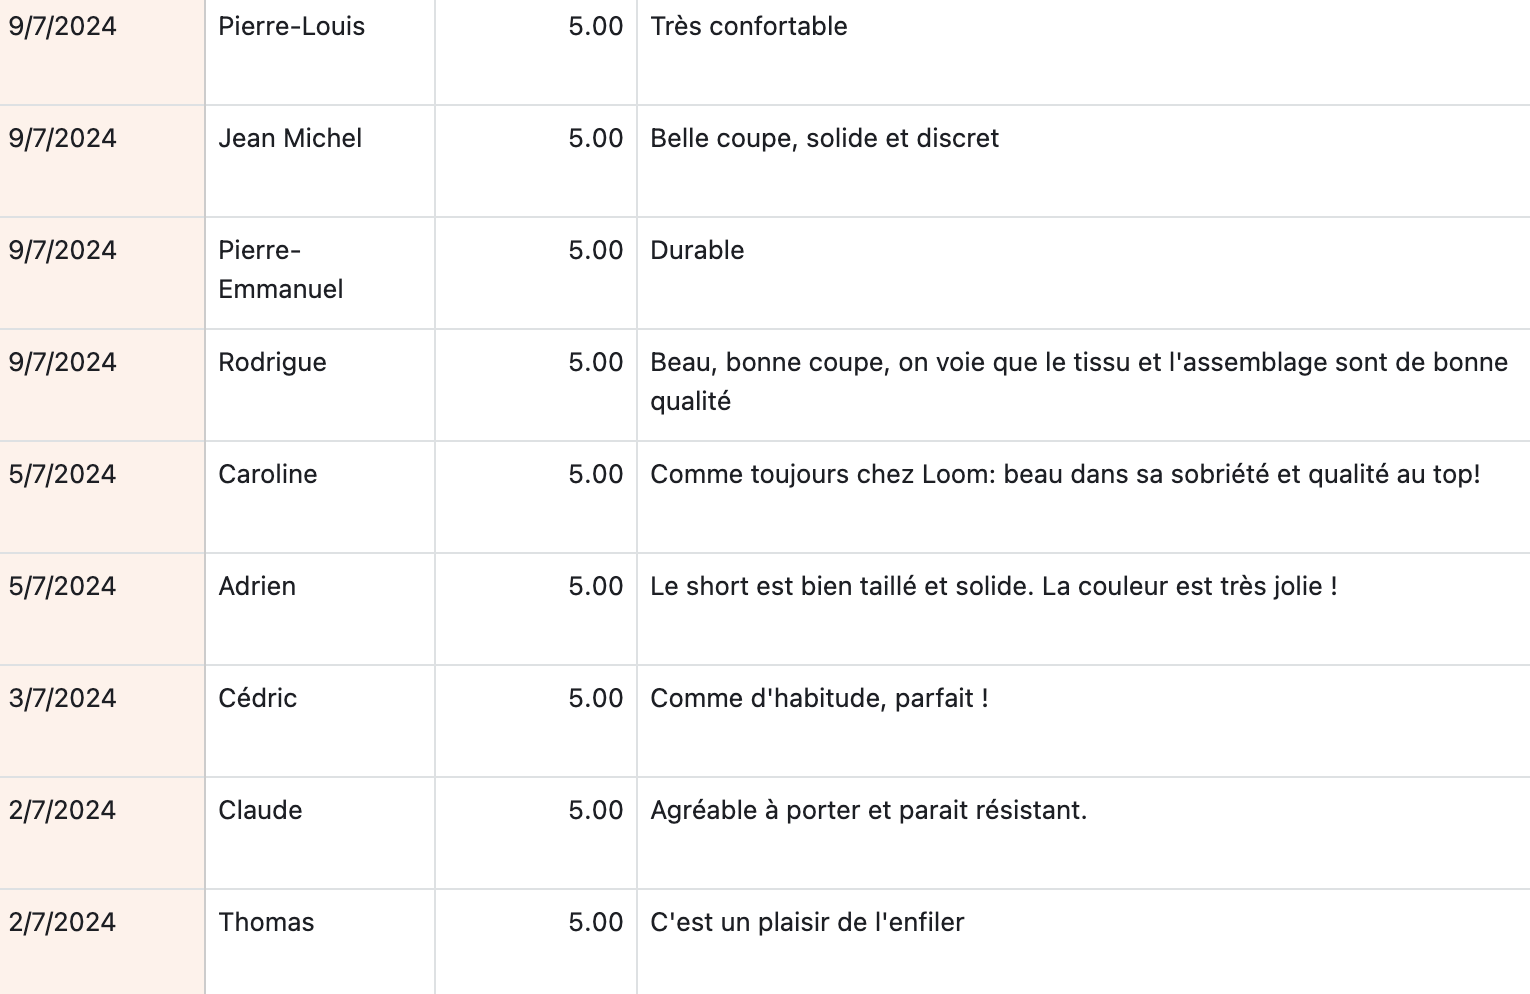
Reacties van onze klanten op de short, een maand na aankoop.
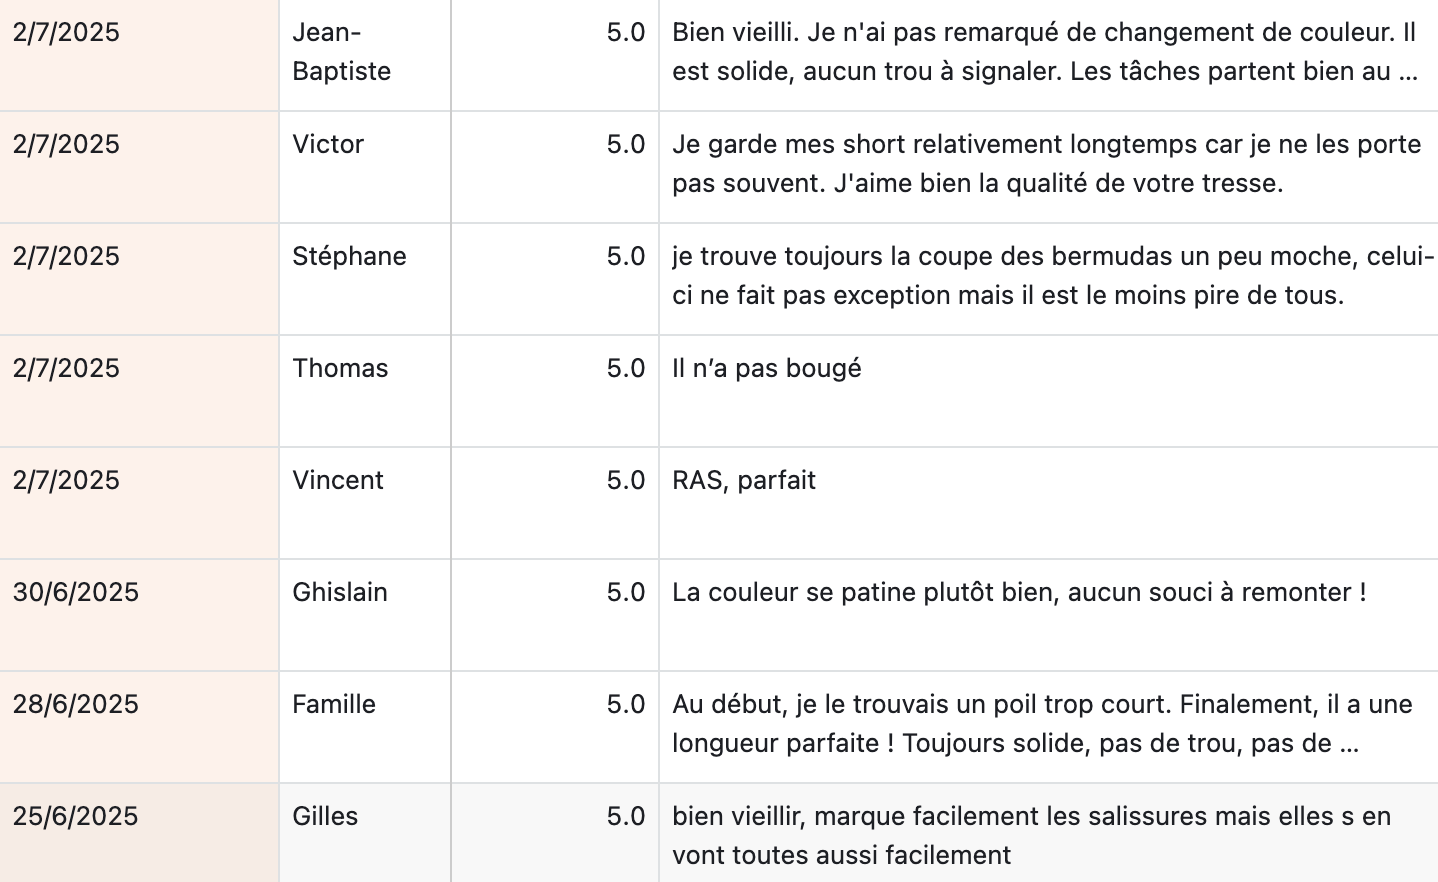
Maar het echte oordeel kregen we in mei 2025, toen we de eerste reacties van onze klanten ontvingen, een jaar na hun aankoop (op dat moment sturen we hen een e-mail om te weten hoe hun kleding veroudert). En dan, halleluja: onze klanten zijn nog steeds superblij met de short. Op 65 beoordelingen geven ze een gemiddelde score van 4,7/5!
Stéphane weet in elk geval hoe je een compliment geeft
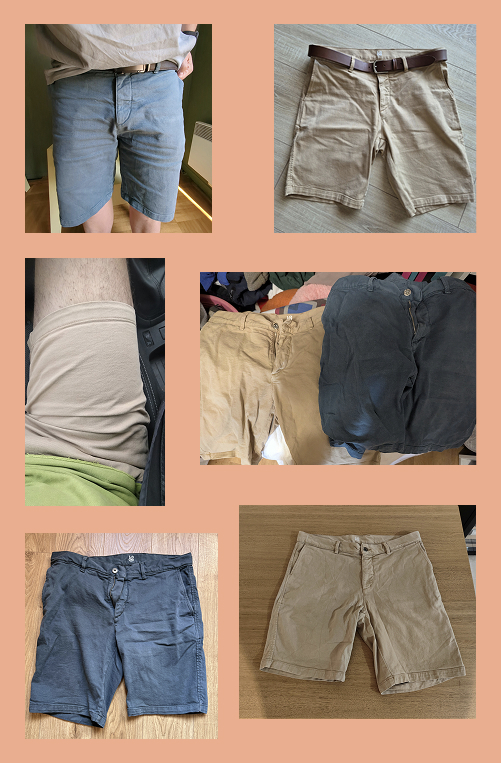
Oké, de kleur van de shorts verandert wel een beetje...
De foto’s die klanten ons sturen, een jaar na hun aankoop.
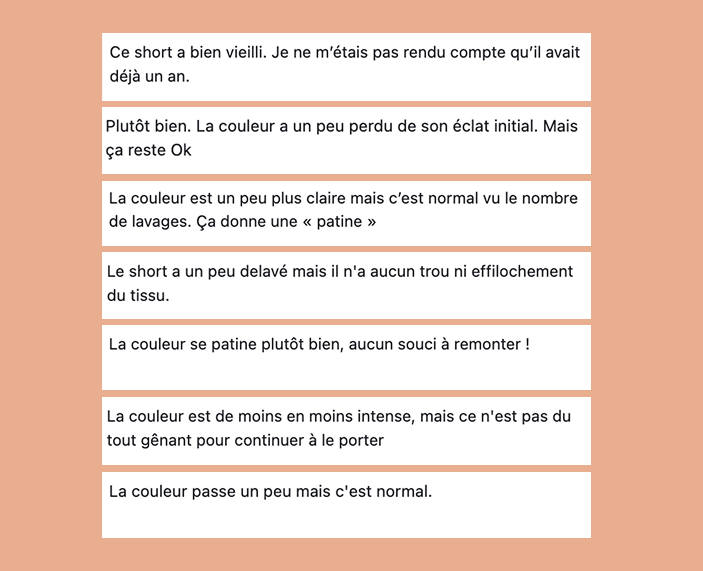
... maar deze keer verweert hij mooi, niet te sterk en zonder van kleur te veranderen.
Selectie van klantcitaten ter illustratie van het voorgaande punt. Met vriendelijke groet.
Praktisch, maar geen wondermiddel
Op dit punt vraag je je misschien af: waarom doen we dan niet aan garment dyed voor al onze Loom-kleding?
Omdat deze manier van verven ook nadelen heeft. Ten eerste, zoals we hierboven al zagen, kan het een licht onregelmatig uiterlijk geven: voor een short is dat helemaal geen probleem – integendeel – maar het kan wel storen bij een net kledingstuk, zoals een chino of een formeel overhemd. Ten tweede is het lastiger te beheersen in de fabriek: het kost wat meer (meer water- en energieverbruik), er is meer uitval, het is moeilijk om precies de juiste kleur te krijgen, en tot slot kan langdurige hitte de kleding soms verzwakken.
Kortom, garment dyed is geen wondermiddel. Hoe meer we begrijpen van textiel, hoe meer we beseffen hoe complex het is: om duurzame kleding te maken, moet je voor elk kledingstuk het juiste productieproces vinden.
En kledingstuk na kledingstuk beginnen we ook te begrijpen dat je niet alles tegelijk kunt hebben. Om een short te maken die helemaal niet verkleurt, zouden we kunnen kiezen voor een stof met polyester (kleur is makkelijker te fixeren op synthetisch materiaal), zoals steeds meer merken doen, maar dat zou minder comfortabel en minder mooi zijn. Of we zouden hem in Azië kunnen laten maken: daar gebruiken ze bepaalde bijzonder agressieve (en gevaarlijke) verfproducten die bij ons verboden zijn. Uiteindelijk is elk kledingstuk dat we ontwikkelen het resultaat van een compromis tussen allerlei aspecten: de prijs, de impact op het milieu, de esthetiek, de ethiek, het comfort, enzovoort. Voor onze short hebben we gekozen voor een short in biologisch katoen (een natuurlijk materiaal), dichtbij huis gemaakt (in Portugal), die mooi zal verouderen met de tijd.
Kortom, we hopen dat je deze short mooi vindt, dat hij je door talloze zomers begeleidt… en dat hij net zo goed veroudert als jij.
In plaats van het te dumpen (of het te verkopen), besluit je het te schenken aan een organisatie die kleding inzamelt, of het in een speciale inzamelbak te gooien (goed gedaan, want maar 30% van de mensen doet wat jij doet).
De inzamelbak: de eerste stap van de reis.
Nadat het is ingezameld, komt je t-shirt terecht in een groot sorteercentrum, waar experts op gevoel en oogopslag over het lot ervan beslissen, op basis van de staat, de samenstelling en de mogelijke wederverkoopprijs.
De lopende band van het sorteercentrum: in een paar seconden wordt beslist over de toekomst van je t-shirt (foto: Le Dauphiné Libéré).
Vanaf hier zijn er verschillende scenario's mogelijk:
Optie 1: De crème (5%)
Je t-shirt is in topstaat en kan voor een goede prijs worden doorverkocht in een tweedehandswinkel: dan zeggen we dat het bij de “crème” hoort (onthou dat woord goed, we komen erop terug), oftewel de 5% ingezamelde kledingstukken met de hoogste waarde.
Optie 2: De onderkant van de mand (45%)
Je t-shirt is in slechte staat. Het wordt ofwel “gedecycled” (dat wil zeggen omgevormd tot poetslappen of isolatiemateriaal), ofwel verbrand om energie op te wekken.
Is je t-shirt weinig waard, dan eindigt het zijn leven wellicht letterlijk in de muur.
Optie 3: de grote middenmoot (50%)
Je t-shirt is een doorsnee t-shirt: het is goed genoeg voor een tweede leven, maar het is ook niet de crème de la crème. Het wordt dus samengeperst in een grote baal kleding, om vervolgens te worden doorverkocht aan een buitenlandse importeur.
Een opslagplaats met balen tweedehandskleding: een soort vertrekhal voor kleren (foto : Amiratex).
Maar gaan de kleren die we doneren dan niet naar mensen die het nodig hebben?
Dat hangt eigenlijk af van aan wie je ze geeft:
Organisaties voor solidair hergebruik (bijvoorbeeld: Le Relais, dat bijna de helft van de 47.000 Franse inzamelpunten beheert). In dat geval komt jouw donatie ten goede aan een sociaal project: het sorteren en doorverkopen van kleding creëert banen voor mensen die weer aan het werk gaan, en de opbrengsten financieren hun solidariteitsacties.
Hulporganisaties voor kansarmen (bijvoorbeeld: le Secours Populaire, het Rode Kruis of Emmaüs): een klein deel van je donaties kan terechtkomen in solidariteitswinkels, waar de meest kansarme mensen gratis kleding kunnen krijgen (via zogenoemde “solidaire kledingbanken”).
Overig: in dat geval komen je oude kleren niet ten goede aan de armen, maar aan een gewoon commercieel bedrijf1.
Dus nee: de meeste kleding wordt niet “aan de armen gegeven”, simpelweg omdat de behoefte ruimschoots wordt gedekt door de bestaande donaties. Als je daarentegen waardevolle kleding aan organisaties schenkt, draag je bij aan een solidariteitssysteem: hoe "rijker" de “crème” die deze organisaties inzamelen, hoe rendabeler ze zijn en hoe meer ze mensen in nood kunnen helpen.
Zo werkt het in theorie. Behalve dat…
Vandaag de dag staat de Franse tweedehandssector met de rug tegen de muur. Sommige inzamel-, sorteer- en recyclingbedrijven verliezen geld en sluiten stuk voor stuk hun deuren.
Wat is er gebeurd?
Ten eerste: door de opkomst van platforms zoals Vinted zijn particulieren geneigd om te verkopen wat financiële waarde heeft en weg te geven wat minder waard is: de “crème” die overblijft voor de organisaties wordt magerder, wat hun economisch evenwicht ondermijnt.
Een campagne van Emmaüs die nepadvertenties op Vinted plaatste om te herinneren aan het belang van solidaire schenkingen (foto: Label Emmaüs).
Maar het is vooral de opkomst van fast fashion en low cost die het verdienmodel van tweedehandskleding een klap geeft: de waarde van de “crème” is structureel gedaald naarmate Shein, Primark, Leclerc en consorten marktaandeel wonnen. Ten eerste omdat de kwaliteit van de kleding afneemt, maar vooral omdat de nieuwprijzen van deze ketens zo laag zijn dat het voor organisaties moeilijk is om er bij wederverkoop geld aan over te houden. En juist op de wederverkoop van die “crème” steunt het hele verdienmodel van de inzamel- en sorteerbedrijven. Hoe goedkoper de kleding, hoe minder levensvatbaar de tweedehandssector. Niet verrassend dat organisaties als Emmaüs in deze context vragen om een regulering van het fast fashion- en low cost-model.
Er is nog een derde, meer contextuele verklaring voor de crisis in de tweedehandssector: de exportmarkten lopen vast. De Afrikaanse landen die traditioneel onze tweedehandskleding afnamen, wenden zich nu tot Chinese tweedehandskleding, en Frankrijk weet niet goed meer wat het aan moet met de miljoenen kledingstukken die het op zijn handen heeft.
Maar de crisis van tweedehandskleding in Frankrijk is slechts het topje van de ijsberg: de tweedehandssector maakt een wereldwijde crisis door, zowel economisch als ecologisch.
Weet je nog, je t-shirt dat je in een inzamelbak hebt gegooid? In de helft van de gevallen wordt het verkocht aan een buitenlandse importeur. Maar naar welk “buitenland” wordt je t-shirt eigenlijk gestuurd ?
B) De problemen van tweedehandskleding in Afrika
In meer dan de helft van de gevallen2, komen tweedehands kledingstukken in Afrika terecht, omdat het er (voorlopig) goedkoper is om westerse tweedehandskleding te kopen dan nieuwe kleding.
En in welk Afrikaans land dan wel? Voor jouw t-shirt is dat moeilijk precies te zeggen: na het sorteren en opnieuw sorteren in verschillende landen raak je het spoor van Franse kleding een beetje kwijt. Maar als we naar alle wereldwijd ingezamelde kleding kijken, zijn dit de belangrijkste Afrikaanse landen3 waar ze waarschijnlijk terechtkomen:
Hier hebben we het dus over wereldwijde stromen. Voor Frankrijk zijn de belangrijkste exportlanden Madagaskar, Benin, Togo, Haïti… kortom, de voormalige koloniën.
Wat gebeurt er met het kledingstuk zodra het in Afrika is aangekomen? Om dat te weten te komen, kijken we naar wat er in Ghana gebeurt, het Afrikaanse land waar het levenseinde van kleding het best is onderzocht, dankzij The Or Foundation, een ngo die daar zeer actief is.
Het kledingstuk wordt gelost in de haven van Accra, de hoofdstad, stevig verpakt midden in een baal tweedehandskleding, die op haar beurt is volgepakt in een container met tot wel 400 van zulke balen.
De kledingimporteur is geen liefdadigheidsorganisatie, maar een winstgevend bedrijf: hij verkoopt deze baal « blind » aan een lokale handelaar, een zogenoemde « wederverkoper », voor ongeveer 180 €. Deze wederverkoper (of "wederverkoopster", want het zijn vaak vrouwen) probeert de kleding vervolgens per stuk te verkopen op een van de kraampjes van de immense tweedehandsmarkt van Kantamanto.
Zo ziet een baal eruit wanneer die door een verkoper wordt gekocht. Geen enkele manier om te weten of er waardevolle kleding in zit of niet… een beetje zoals boosterpacks van Magic-kaarten.
De markt van Kantamanto in Accra, waar 30.000 mensen werken aan de wederverkoop, reparatie en upcycling van tweedehandskleding (foto: Green Views).
In 60% van de gevallen wordt het kledingstuk te koop aangeboden, soms na een wasbeurt of een strijkbeurt. Maar anders loopt het risico simpelweg… weggegooid te worden.
Waarom zo'n verspilling?
Als een kledingstuk naar Afrika wordt geëxporteerd, is dat omdat het over het algemeen in goede staat verkeert: naar schatting is 95% van de kleding in deze balen “draagbaar”.
Maar er zijn duizend-en-een redenen waarom een “draagbaar” kledingstuk niet “verkoopbaar” is: misschien zijn de naden een beetje verdraaid, misschien is er al veel van dit soort kleding te koop op de markt, misschien is het te warm voor het klimaat, misschien heeft het een snit, kleur of stijl die hier niemand mooi vindt, of misschien moet het worden gestreken en gewassen, maar is die investering het gewoon niet waard.
Als er weinig kleding beschikbaar was in Ghana, zou er zeker minder kleding worden weggegooid. Maar door de vloedgolf aan tweedehandskleding afkomstig van fast fashion, komen er al zoveel stuks per dag binnen dat de kans steeds groter wordt dat een kledingstuk onverkocht blijft… wat de wederverkopers in een kritieke economische situatie brengt.
En als het wordt weggegooid, wat gebeurt er dan met dit kledingstuk?
In Ghana zijn er wel degelijk officiële stortplaatsen, maar die raakten al snel overweldigd door de hoeveelheid ontvangen kleding. En bij gebrek aan ruimte wordt de overtollige kleding verbrand of achtergelaten op open stortplaatsen.
In Accra is de omvang van de stortplaats van Old Fadama in 5 jaar tijd 2 keer zo groot geworden (foto: Pouvoirs d'Afrique).
Een achtergelaten kledingstuk kan ook door de regen worden meegevoerd naar een goot, op het strand belanden en daar beginnen te ontbinden, met dramatische gevolgen: uitstoot van microplastics, impact op het onderwaterleven, de gezondheid van bewoners, de economie van de stad…
De kleding op de stranden van Ghana, zoals we die konden zien in verschillende recente tv-reportages (foto: Hugo Clément).
Even de situatie samenvatten:
goedkope nieuwe kleding overspoelt de westerse landen
hun waarde is te laag voor de lokale tweedehandsmarkt, dus worden ze doorverkocht naar het buitenland
er zijn er zoveel dat deze kleding grotendeels onverkocht blijft in Afrika
bij gebrek aan infrastructuur hopen ze zich uiteindelijk op in de natuur
Kleine kanttekening: het is onwaarschijnlijk dat het t-shirt dat je in Frankrijk in een inzamelbak gooide, op een strand in Ghana belandt — dit land ontvangt vooral tweedehandskleding uit de Angelsaksische wereld. Er zijn ook problemen met textielvervuiling in de landen waar Frankrijk zijn tweedehandskleding naartoe exporteert (bijvoorbeeld de lagune van Cotonou) maar waarschijnlijk in mindere mate dan in Ghana. Maar niets beschermt deze landen ertegen om op een dag door dezelfde textielvervuiling en economische crisis te worden overspoeld.
Hoe veranderen we dit systeem dan?
II. De schijnbaar goede ideeën om tweedehandskleding te redden
Voordat we op zoek gaan naar manieren om dit systeem weer recht te trekken, kijken we eerst naar de schijnbaar goede ideeën: ze lossen de situatie niet op, en riskeren die zelfs te verergeren… maar het zijn vaak wel de ideeën die steeds weer terugkomen in het publieke debat.
A) Slecht idee nummer 1: van de ene op de andere dag stoppen met de export van tweedehandskleding
Dit is vaak het eerste idee dat opkomt bij het zien van deze bergen textielafval: westerse landen zouden gewoon moeten stoppen met het exporteren van hun tweedehandskleding, of Afrikaanse landen zouden de invoer ervan moeten verbieden. In werkelijkheid is dat een heel slecht idee.
Ten eerste zou van de ene op de andere dag stoppen met exporteren neerkomen op het slopen van een hele economische sector, en dus op het aan de bedelstaf brengen van tienduizenden mensen in Afrika.
Maar vooral zou dat een ander probleem creëren: “We zijn er 100% zeker van dat als de export van tweedehandskleding morgen zou stoppen, die volledig zou worden vervangen door nieuwe fast fashion, wat nog erger zou zijn”, aldus de verantwoordelijken van de ngo The Or Foundation. Op de markt van Kantamanto, historisch gezien voorbehouden aan tweedehandskleding, komen er steeds meer kraampjes met nieuwe fast fashion. Een van de weinige dingen die vandaag een massale toestroom van nieuwe low-cost kleding naar Afrika tegenhoudt, is de dominantie van tweedehandskleding, die goedkoper blijft.
Dat gezegd hebbende, moeten we op middellange termijn inderdaad minder kleding naar het buitenland exporteren en de tweede levensfase ervan beter beheren binnen onze eigen landsgrenzen.
B) Slecht idee nummer 2: beter sorteren vóór export
De vervuiling van Afrikaanse stranden door tweedehandskleding wordt vaak herleid tot een kwestie van “slecht sorteren” in Frankrijk. Zoals we hierboven al zagen, is het probleem niet dat geëxporteerde kleding onvoldoende wordt gesorteerd: de redenen om kleding af te keuren op Afrikaanse markten zijn zo talrijk en complex dat “beter sorteren vóór export” onmogelijk is. Het echte probleem is dat er niet meer genoeg waarde zit in de ingezamelde kleding om het verdienmodel van alle spelers in de keten overeind te houden.
De mensen die kleding sorteren de schuld geven van de gevolgen van de opkomst van fast fashion, is oneerlijk… maar het leidt wel mooi de aandacht af van de werkelijke oorzaak van het probleem. Als het bad overstroomt, is degene die aan het dweilen is de schuld geven een manier om niet te hoeven zien dat de kraan wagenwijd openstaat.
C) Slecht idee nummer 3: alles recyclen
Op het eerste gezicht lijkt dit voor de hand liggend: waarom niet, in plaats van exporteren, in Frankrijk recyclen en onze oude kleding omvormen tot nieuwe kleding?
Helaas is het verdienmodel van recycling erg ingewikkeld: vezels die worden gerecycled uit oude kleding zijn over het algemeen duurder en van mindere kwaliteit dan hun equivalent in nieuw materiaal — en de recyclingindustrie blijft kwetsbaar. Dat bewijzen de recente problemen van Renewcell (nochtans gesteund door H&M), Carbios of Soex. Het resultaat: vandaag de dag wordt wereldwijd minder dan 1% van de oude kleding omgevormd tot nieuwe kleding.
We kunnen natuurlijk terugvallen op “decycling”, bijvoorbeeld door oude kleding om te vormen tot poetslappen of isolatiemateriaal. Maar ook dan is het voor lokale decyclingfabrieken niet zo eenvoudig om afzetmarkten te vinden: hun poetslappen en isolatiemateriaal kunnen al snel duurder uitvallen dan hun nieuw geproduceerde equivalenten aan de andere kant van de wereld. Om hun verdienmodel overeind te houden en hun ontwikkeling te stimuleren, zijn dus investeringen en subsidies nodig.
Dat is beter dan niets, en het is essentieel om zulke fabrieken te steunen. Maar als we de milieu-impact van textiel willen verminderen, mag deze decycling een optie zijn , maar alleen voor kledingstukken die te beschadigd zijn om nog gedragen te worden. We zouden er alles aan moeten doen om kledingstukken die nog draagbaar zijn opnieuw te dragen in plaats van ze om te vormen tot poetslappen. En om dat te bereiken is er maar één oplossing: fast fashion afremmen, zodat het stopt met tweedehandskleding te beconcurreren.
Om de badkuipmetafoor er nog eens bij te halen: alles inzetten op recycling, is alsof we ons geld alleen zouden investeren in waterzuiveringsinstallaties om het overstromende water te verwerken… in plaats van de kraan dicht te draaien, of op zijn minst de doorstroom te verminderen. Zou het niet logischer zijn om alleen kleding tot poetslappen te verwerken die zo lang is gedragen dat ze volledig versleten is?
Er is nog een lange weg te gaan om daar te komen, maar verandering is verre van onmogelijk.
III. Handleiding voor een écht circulaire textieleconomie
A) Ervoor zorgen dat het geld de kleding volgt
Zolang we zoveel kleding naar Afrika blijven sturen, kunnen we niet voorkomen dat een groot deel ervan afval wordt. Er zouden dus lokaal infrastructuren moeten worden ontwikkeld om het te verwerken: recyclingfabrieken, stortplaatsen, functionerende riolering, afvalwaterzuivering, verbrandingsovens. Maar er is een geldprobleem: aan de ene kant zijn de lokale bevolkingsgroepen afhankelijk van deze economie, maar aan de andere kant zijn de staten niet rijk genoeg om het afval te verwerken.
Hetzelfde geldt voor elektronisch afval uit westerse landen dat terechtkomt in Ghana, maar ook in India, Pakistan, Vietnam… (foto: documentaire “Prêt à jeter” van Arte)
Het geldgebrek zorgt ook voor kritieke veiligheidsproblemen. In januari 2025 brandde de markt van Kantamanto volledig af, bij gebrek aan een effectief brandpreventie- en beheersysteem. Nog een gevaar: het merendeel van de goederen wordt vervoerd door de kayayei — vrouwelijke “hoofddraagsters” — die zich door de smalle, volgepakte gangpaden van de markt wurmen, met lasten van wel 55 kg op hun hoofd. Dit werk is zwaar en gevaarlijk , en zou kunnen worden vervangen door vervoer met karretjes… als er genoeg geld was om de gangpaden te verbreden.
Er gebeuren ook drama's, wanneer een baal valt op de baby die de kayayei op hun rug dragen (foto: The OR Foundation).
Kortom, deze landen hebben geld nodig om onze tweedehandskleding te verwerken. En dat komt goed uit, want er bestaat al een systeem dat (in theorie) de financiering van het levenseinde van kleding mogelijk maakt: de REP, oftewel de uitgebreide producentenverantwoordelijkheid.
De REP is een systeem dat bedrijven verantwoordelijk maakt voor het levenseinde van de producten die ze op de markt brengen: kortom, de toepassing van het beginsel dat de vervuiler betaalt. Als een merk een kledingstuk op de Franse markt brengt, moet het een paar centen afdragen aan een “eco-organisatie”: ReFashion. Met het opgehaalde geld biedt deze organisatie financiële steun aan sorteerbedrijven, financiert ze een reparatiebonus voor kleding die je naar de kleermaker brengt, start ze communicatiecampagnes om consumenten bewust te maken, enzovoort.
Probleem: de buitenlandse landen die onze oude kleding ontvangen, zien niets van dat geld, want de financiering wordt uitsluitend binnen de eigen landsgrenzen besteed.
Maar als we spreken van “Uitgebreide” Producentenverantwoordelijkheid, zou het dan niet normaal zijn dat degenen die het merendeel van ons textielafval verwerken, ook middelen krijgen om de nodige infrastructuur te bouwen en te voorkomen dat kleding in hun rivieren of op hun stranden terechtkomt?
Eigenlijk, zou je ervoor moeten zorgen dat het geld van de REP de kleding volgt wanneer die Frans grondgebied verlaat. Deze “REP mondiale”, of Global EPR, is een terugkerende eis van ngo's en landen die afhankelijk zijn van tweedehandskleding.
B) Fast fashion afremmen… en laten betalen
Eerlijker zijn tegenover andere landen is belangrijk. Maar wat we vooral zouden willen, is op termijn een tweedehandseconomie die in Frankrijk zelf werkt, zonder dat we zoveel kleding naar de andere kant van de wereld hoeven te sturen.
Om te begrijpen hoe we daar komen, moeten we even teruggaan in de tijd. Waarom moest er een REP-keten voor textiel worden opgezet, oftewel: waarom moesten merken gaan betalen voor het beheer van het levenseinde van hun kleding?
Historisch gezien hoefde het tweede leven van kleding niet te worden gesubsidieerd: toen er nog weinig kleding was en die een hogere waarde had, repareerden mensen hun kleren en droegen ze tot op de draad versleten, of gaven ze door binnen de familie. En als de rijkeren zich van hun kleding ontdeden, vonden die makkelijk een nieuwe eigenaar. In de middeleeuwen was dat het werk van de oudkleerkopers: dit beroep hield zich niet alleen bezig met het doorverkopen van kleding, maar ook met het herstellen, reinigen en weer opknappen ervan. Deze business werkte fantastisch : in de 19e eeuw telde de markt van het Carreau du Temple in Parijs meer dan 1.500 oudkleerkopers.
Pas vanaf de jaren 80-90, met de opkomst van low cost- en fast fashion-merken, werd het verdienmodel van tweedehandskleding in Frankrijk onhoudbaar. Daarom moest in 2008 die beruchte “filière REP” worden opgezet: de staat vroeg merken om de tweedehandseconomie financieel te ondersteunen.
Op papier is dit een geweldig systeem.
Maar waar het misloopt, is dat alle merken dezelfde eco-bijdrage betalen, ongeacht hun verdienmodel : ongeveer 5 cent per kledingstuk, een bedrag dat de komende jaren zal stijgen om aan de nieuwe behoeften te voldoen. Dat is oneerlijk: het zijn juist de fast fashion- en low cost-merken die de winstgevendheid van tweedehandsspelers om zeep helpen, en zij zouden de kosten moeten dragen door hogere eco-bijdragen te betalen. Zo zou het beginsel dat de vervuiler betaalt, waarop de keten is gebouwd, worden gerespecteerd, en zouden deze merken worden aangespoord hun industriële en commerciële praktijken te herzien.
Hoe pak je dat aan?
Allereerst zou het bestuur van de REP-keten herzien moeten worden. Zoals we hierboven al zagen, wordt het beheer toevertrouwd aan een eco-organisatie: Refashion. Het bestek wordt opgesteld door de overheid, maar in de praktijk wordt het gefinancierd, aangestuurd en gecontroleerd… door de bedrijven die de meeste kleding op de markt brengen. Onder die omstandigheden is de kans klein dat Refashion een hogere eco-bijdrage zal vragen aan low cost- en fast fashion-merken. Wil deze eco-organisatie voorrang geven aan het algemeen belang, dan moet haar onafhankelijkheid worden versterkt, bijvoorbeeld door een onafhankelijke toezichthoudende instantie op te richten, zoals aanbevolen door dit recente rapport van de Inspection Générale des Finances.
Maar vooral is er echte politieke moed nodig om de eco-bijdragen die fast fashion betaalt significant te verhogen… En gelukkig begint dat stilaan te gebeuren. Met name dankzij de zogenoemde “anti fast fashion”-wet, die in maart 2024 unaniem werd aangenomen door de Assemblée nationale, met een bonus-malussysteem binnen de REP-keten dat kan oplopen tot 10 € per kledingstuk.
Toch zou het levenseinde van onze kleding veel duurzamer kunnen zijn, als er geen (of veel minder) fast fashion en low cost meer was. Als onze kleding weer waarde had, zouden we opnieuw leren hoe we ervoor zorgen en ze (laten) repareren: we zouden verschoten shorts opnieuw verven, kapotte naden van onze truien herstellen, mooie borduursels maken om gaten in onze sweaters te verbergen…
Eenmaal tot op de draad versleten, zouden onze kleren worden omgevormd tot poetslappen, isolatiemateriaal of kussenvulling. En als we ervoor kozen ze weg te doen terwijl ze nog in goede staat zijn, zouden ze makkelijk kunnen worden doorverkocht in lokale tweedehandswinkels, omdat ze genoeg waarde zouden hebben om alle spelers in de keten te laten voortbestaan: inzamelaars, herstellers en handelaars.
Kortom, dat zou een economie zijn die afval vermindert, die werkgelegenheid creëert in de regio's, welvaart voor alle schakels van de keten, vakmanschap en soevereiniteit… dat is toch een behoorlijk aantrekkelijke toekomstvisie, of niet?
P.S.: We hebben je hulp nodig
Frankrijk werkt momenteel aan een methode voor milieulabels op textiel, die een groot voordeel heeft: het bestraft prikkels om fast fashion te consumeren en moedigt duurzamere handelspraktijken aan. Er bestaat echter een risico dat Europa de tekst afkeurt en een minder gunstige methode oplegt. Help ons de Franse methode te steunen door deze online petitie te ondertekenen !
Noten
1 In sommige gevallen wordt ingezamelde kleding zonder te worden gesorteerd naar het buitenland geëxporteerd: dat heet export van origineel. De belangrijkste landen waarnaar Frankrijk exporteert zijn, in volgorde: Tunesië / België / de Emiraten / Pakistan (bron). Daar wordt de tweedehandskleding gesorteerd en geclassificeerd: de "crème" wordt weer naar Frankrijk (of andere westerse landen) geïmporteerd om te worden verkocht in tweedehandswinkels zoals Kiloshop. Waarom die heen-en-terugreis dan? Het is (zoals vaak) een kwestie van geld: in Pakistan is arbeid veel goedkoper. Uiteindelijk verplaatst de export van ongesorteerde kleding de sorteerfase naar lagelonenlanden. En van dat soort bedrijven zijn er best veel: ze zijn verantwoordelijk voor bijna de helft van de Franse kledingexport (bron: Refashion-rapport 2022: "Bijna de helft van deze stromen wordt niet door Refashion getraceerd, omdat ze worden geëxporteerd door niet-erkende partijen"). Wil je hier meer over weten, bekijk dan de documentaire Very Bad Fripes.
2 Ter verduidelijking: tweedehandskleding wordt soms eerst gesorteerd in centra in andere landen, zoals België of Pakistan, die het vervolgens naar Afrika sturen. Maar uiteindelijk komt meer dan 50% van de Franse export in Afrika terecht. Bron: herbewerking van douanecijfers.
3 Analyse op basis van wereldwijde handelsstatistieken (bron).
1. De (droevige) staat van de kledingindustrie in Frankrijk
Als je zo'n honderd kledingstukken bezit, zou je ongeveer… drie labels moeten tellen. Misschien een paar sokken, of een onderbroek of trui. Ja echt: slechts 3% van de kleding die in Frankrijk verkocht wordt, is ook daadwerkelijk in Frankrijk gemaakt1.
Met andere woorden: de kledingindustrie in Frankrijk, degene die ons dagelijks aankleedt, is vandaag de dag bijna volledig verdwenen2.
Toch is dat niet wat je in de krant leest. Je hoort soms spreken van een “wedergeboorte van de textielsector” die meer dan 100.000 banen zou tellen3 (een cijfer dat zelfs zou stijgen4) met kledingexport die zou zijn gestegen tot meer dan 14 miljard euro5… Helaas zijn deze cijfers misleidend.
Als je goed kijkt, blijken deze 100.000 banen alle werknemers te omvatten van bedrijven waarvan de “hoofdactiviteiten” bestaan uit “textielproductie, confectie, leer en schoeisel”. Maar hoeveel van deze bedrijven maken nu echt de kleding die we dagelijks dragen? Nou, niet veel. Zo zijn de 109.000 banen in de sector kleding, textiel en leer eigenlijk verdeeld6 :
We komen dus uit op:
42.000 banen in de leerindustrie, die de belangrijkste oorzaak is van de waargenomen banengroei (+14.000 banen sinds 20067). Maar deze bedrijven maken vrijwel geen kleding: een beetje gechargeerd gezegd maken ze vooral luxe handtassen, en daar kun je je dagelijks niet echt mee aankleden8.
36.000 banen in de eigenlijke textielindustrie, dat wil zeggen de productie van stoffen (spinnen, weven, enz.). Maar deze industrie is grotendeels gericht (voor twee derde9) op de productie van technisch textiel (bekleding voor autostoelen, werkkleding, stoffen voor meubels of de medische sector), maar ook op stoffen voor meubels of huishoudtextiel. Dit ecosysteem rond technisch textiel is gelukkig behoorlijk levendig in Frankrijk, maar het maakt vrijwel geen kleding.
31.000 banen in de kledingconfectie. Maar als je goed kijkt, blijken de grootste bedrijven in deze categorie (hier of daar) in werkelijkheid opdrachtgevers te zijn die het merendeel van hun kleding in het buitenland laten maken: het gaat dus niet om banen voor naaisters & naaiers, maar vooral om administratief personeel en inkopers - niets te maken dus met een lokale industrie. En voor de rest gaat het vooral om confectieateliers die voor de luxe-industrie werken (die tot 90% van hun klanten uitmaakt). Van deze 31.000 werknemers zijn er dus maar heel weinig die daadwerkelijk kleding maken...
In feite zijn er van deze 109.000 banen maar een paar duizend (waarschijnlijk niet meer dan 10.00010) die echt bedoeld zijn om Frankrijk dagelijks te kleden.
Als we de confectieateliers buiten beschouwing laten, die tegenwoordig vooral voor de luxe-industrie werken, blijven er in Frankrijk nog maar een stuk of vijftig kleine fabrieken over die daadwerkelijk kleding maken: een handvol spinners, wevers, breiers en ververs in nichesegmenten (we hebben er een lijst van gemaakt op dit document, voel je vrij om er nog meer aan toe te voegen als je die kent). Ter vergelijking: Bangladesh telt meer dan 8.000 fabrieken die zich toeleggen op kleding11, dat is bijna 200 keer zoveel…
En dit zijn dan ook steeds diezelfde fabrieken die je in tv-reportages ziet, als bewijs dat er nog steeds kleding gemaakt kan worden in Frankrijk. Ze dragen vaak het label “Entreprises du Patrimoine Vivant” (levend erfgoed), en terecht: ze zijn de hoeders van een vakmanschap dat met de dag verdwijnt. Maar voor hoe lang nog? Veel van deze fabrieken verkeren tegenwoordig in grote moeilijkheden, zoals Velcorex in de Vosges, in het oosten van Frankrijk, of Lemahieu in de regio Nord, in het noorden van Frankrijk12.
En waar komen die 14 miljard aan kledingexport vandaan die soms in de media worden genoemd? Een deel is te danken aan de luxesector, maar voor de rest gaat het vooral om wederuitvoer van kleding: grote Franse merken (Kiabi, Décathlon, enz.) slaan in het buitenland gemaakte kleding op in hun Franse magazijnen en sturen die vervolgens naar hun winkels in het buitenland om ze daar te verkopen. Zoals INSEE (het Franse bureau voor statistiek) aangeeft13, komt 75% van de Franse textielexport eigenlijk uit import.
Met andere woorden: de Franse industrie voor alledaagse kleding is bijna volledig verdwenen… en veel van de overgebleven fabrieken verkeren in grote moeilijkheden. Kortom, we hebben een industrie die nochtans voorziet in een op het eerste gezicht fundamentele behoefte van de bevolking - het zich kleden - vrijwel volledig naar het buitenland verplaatst.
Waarom zijn we onze industrie kwijtgeraakt? Vooral omdat een kledingstuk… slap is.
2. Waarom we geen kledingindustrie meer hebben in Frankrijk
De textielindustrie maakt zachte, buigzame producten, en dat verandert alles. Waarom? Omdat we, als materialen slap zijn, de menselijke hand niet door een robot kunnen vervangen.
Even ter herinnering: om een stof of een kledingstuk te maken, moet je een aantal stappen doorlopen:
Al deze stappen gebeuren natuurlijk met machines. Maar bij de laatste stap, de confectie, is de machine op zijn… bescheidenst:
De grootste machine in een confectieatelier… is de naaimachine.Fotocredits Rio Lecatompessy
Ja, het is de naaimachine, en die heeft een vaardige naaister of naaier nodig om hem te bedienen. In tegenstelling tot stugge metalen of plastic materialen die robots kunnen vastpakken en verplaatsen, kunnen alleen mensen stoffen samenvoegen om ze aan elkaar te naaien. Het is niet dat het niet geprobeerd is: de geschiedenis staat vol met mislukte pogingen om robots te bouwen die het naaiwerk van mensen overnemen. De Japanse staat investeerde er in de jaren 80 zelf al meer dan 100 miljoen dollar in14. Zelfs DARPA (het Amerikaanse agentschap voor defensieonderzoek) investeerde in start-ups die probeerden robots te bouwen om t-shirts te naaien15. Maar telkens weer liepen deze pogingen op niets uit.
Er is geen ontkomen aan: om een kledingstuk te maken, is menselijk werk nodig, vooral bij de confectiestap. Een t-shirt naaien duurt bijvoorbeeld 5 minuten. Voor een spijkerbroek is het bijna onmogelijk om onder de 15 minuten te komen16. Kleding was dus de perfecte kandidaat om te verplaatsen naar het buitenland: het is makkelijk te vervoeren, niet bederfelijk en, omdat er nogal wat handwerk voor nodig is, leverde het een enorm concurrentievoordeel op om de productie te verplaatsen naar landen met heel lage lonen.
Vanaf de jaren 60-70, zodra vrachtschepen het mogelijk maakten om goederen relatief goedkoop te vervoeren, was de textielsector dan ook een van de eersten om zijn productie te verplaatsen. Een trend die je in de meeste westerse landen terugziet.
Ontwikkeling van de werkgelegenheid in de textiel- en kledingsector tussen 1970 en 2000, in verschillende westerse landen17.
Genadeklap: in 2005 (dat is nog niet zo lang geleden!) lopen de Multivezelakkoorden af: deze regeling had een plafond gezet op de import van kleding om de industrieën van westerse landen te beschermen. Daarna schoot de import vanuit Azië omhoog18, en tegenover die concurrentie viel wat er nog over was van de Franse textielindustrie helemaal uiteen.
Zelfs de Franse tv-zender TF1 besteedde er in 2005 aandacht aan in het journaal, dat zegt genoeg!
En de gevolgen zijn ernstiger dan je zou denken.
3. De gevolgen van het verdwijnen van de kledingindustrie
Voordat we het over de gevolgen voor Frankrijk hebben, eerst een open deur: het probleem van het verplaatsen van de productie treft in de eerste plaats de landen waar we die productie naartoe verplaatsen.
We spreken keurig van produceren in “lagelonenlanden”, maar het is de moeite waard om goed te kijken wat dat precies betekent: bedrijven hebben hun productie verplaatst naar landen waar de lonen bij lange na niet genoeg zijn om waardig van te leven. In Bangladesh bijvoorbeeld bedraagt het minimummaandloon, ook al werkt men er 60 uur per week, slechts 38% van het leefbaar loon19, het inkomen dat nodig is om in alle basisbehoeften te voorzien. Concreet betekent dit dus dat de arbeiders en arbeidsters die daar een t-shirt maken, ondanks hun immense werkuren, geen fatsoenlijk onderdak kunnen betalen, niet genoeg te eten hebben of niet de school van hun kinderen kunnen betalen: het is werk waarmee je net kunt overleven, maar niet kunt leven. De arbeidsomstandigheden zijn er zo desastreus dat de bevolking er onlangs zelfs tegen in opstand kwam - protesten die door de regering met geweld werden neergeslagen20.
En dan hebben we het nog niet over het feit dat we met het verplaatsen van de productie ook de vervuiling verplaatst hebben (sterker nog: we hebben haar vergroot, want de milieunormen in die landen zijn vaak minder streng en worden minder goed gehandhaafd dan bij ons). Dat is de afgelopen jaren door meerdere schandalen pijnlijk duidelijk geworden: rivieren die vervuild raakten door ververijen21, de lozing van hormoonverstorende stoffen in het milieu22, te hoge loodgehaltes in kleding23, om er maar een paar te noemen.
Dat is misschien wel het belangrijkste probleem van die verplaatsing: ze beschadigt de mensen en het milieu in de landen die nu produceren. En omdat dat niet bij ons gebeurt, voelen we ons er op het moment dat we onze kleding kopen niet echt bij betrokken. Uit het oog, uit het hart.
Dat gezegd hebbende, en ook al is het een beetje op onszelf gericht, laten we het toch over de gevolgen voor Frankrijk hebben.
A- De sociale problemen: werkloosheid, maar niet alleen dat
In tegenstelling tot dienstverlenende bedrijven, die zich concentreren in de grote steden, hebben fabrieken ruimte nodig en een lagere huur. Ze creëren hun banen dus eerder op het platteland, in kleine en middelgrote steden. Tot in de jaren 70-80, lagen de Franse regio's dan ook bezaaid met fabrieken die gespecialiseerd waren in uiteenlopend vakmanschap : spinnerijen in de regio Nord, in het noorden van Frankrijk, tricotage in de Aube, in het noordoosten, weverijen in de Vosges, in het oosten…
Kaart uit 1956 met de verschillende textielregio's in Frankrijk (in de tijd dat Fransen nog hoeden en ochtendjassen droegen, maar waarschijnlijk niet tegelijk).
Toen de fabrieken sloten, verdwenen de banen en kwamen ze niet meer terug: in de meeste voormalige textiel-industriegebieden (behalve de regio rond Lyon en Roanne) ligt de werkloosheid tot op vandaag hoger dan in de rest van Frankrijk24. Temeer omdat met de sluiting van de fabrieken ook de bakkers, de cafés, de postkantoren - kortom een groot deel van de lokale economie - de deuren sloten.
Roubaix, in het noorden van Frankrijk, de voormalige “stad met de duizend schoorstenen” en ex-hoofdstad van de Franse textielindustrie, kent tegenwoordig een werkloosheid van bijna 30%25
Maar het gaat niet alleen om werkloosheid: er is ook het probleem van de precarisering van de banen. De arbeidsomstandigheden in de textielfabrieken waren vaak zwaar, maar ze leverden wel relatief stabiele banen op (vaste contracten dus) en soms carrièreperspectieven - naast de sociale voordelen die voortkwamen uit bepaalde vormen van industrieel paternalisme26 (onderwijs, huisvesting, medische zorg…). Tegenwoordig zijn de beschikbare beroepen in deze voormalige industriegebieden sterk veranderd, met vaak kortere en onzekerdere contracten27. Industriële banen zijn vervangen door dienstverlenende banen, die minder aanzien hebben, minder betalen en vaak onzekere arbeidsomstandigheden kennen. Zo zien we bijvoorbeeld een sterke toename van banen in logistiek en transport in het noorden en oosten van Frankrijk 28 (kort door de bocht: in plaats van producten in Frankrijk te maken, slaan we op en leveren we producten die uit het buitenland komen), met lage lonen, een groot aandeel uitzendcontracten en zzp'ers, wisselende diensten voor chauffeurs... En zoals in veel plattelandsgebieden met een vergrijzende bevolking werken steeds meer mensen in de zorg en de thuiszorg, met zeer lastige arbeidsomstandigheden (versnipperd werk, zeer lage lonen…)29.
En naast deze precarisering is er ook het verlies van sociale status. In de fabrieken kon je echt waardevol technisch vakmanschap ontwikkelen30. Deze beroepen gaven echte trots en een plaats in de lokale samenleving, zeker omdat de gemaakte kleding en stoffen tastbare, voor iedereen zichtbare producten waren. En dat alles binnen een rijk lokaal leven, gestructureerd door de aanwezigheid van de fabrieken in deze streken: een dicht netwerk van cafés en kroegen, arbeidersvoetbalclubs, volksonderwijsverenigingen opgericht door vakbonden, enzovoort. Benoît Coquard, een socioloog die een langdurig onderzoek uitvoerde31 in de regio Grand Est, in het oosten van Frankrijk, waar veel textielfabrieken gesloten zijn, geeft daar een mooi voorbeeld van: “De industriële activiteit [...] bood een manier om een gemeenschappelijke identiteit te koesteren waar je “trots” op kon zijn. Je was van dit of dat dorp, er waren cafés en kroegen, verenigingen, een fabriek op steenworp afstand.” Tegenwoordig hebben beroepen in de zorg, de thuiszorg of de logistiek, ondanks hun cruciale rol, minder sociaal aanzien: ze zijn minder zichtbaar en geven niet meer diezelfde plek in de lokale samenleving. Al deze problemen hebben uiteindelijk verdeeldheid gezaaid binnen deze streken zelf: mensen zonder werk of die van het ene tijdelijke baantje naar het andere hoppen, worden sterk gestigmatiseerd. Benoît Coquard geeft het voorbeeld van het voetbalteam uit het dorp dat op uitwedstrijd gaat en dat “het dorp van de zielenpoten” wordt genoemd.
Naast de sociale gevolgen is er ook de ecologische kant van het verhaal. We hadden het eerder over lokale vervuiling zoals lozingen in rivieren of de verspreiding van hormoonverstorende stoffen, maar dan zouden we een vorm van vervuiling vergeten die geen grenzen kent: broeikasgassen.
B- De ecologische problemen: vergeet de CO2 niet
Een kledingstuk dat in het buitenland gemaakt wordt, stoot vaak veel meer CO2 uit dan wanneer het in Frankrijk gemaakt zou worden, want de energie die de machines in lagelonenlanden aandrijft, stoot doorgaans veel meer broeikasgassen uit dan in Frankrijk en Europa. Een kledingstuk dat in China wordt gemaakt, waar de elektriciteit vooral uit kolencentrales komt, stoot bijvoorbeeld twee keer zoveel broeikasgassen uit als hetzelfde kledingstuk gemaakt in Frankrijk32.
Maar vooral is er, naast de vervuiling per kledingstuk, het probleem van de toename van het aantal geproduceerde kledingstukken. “Dankzij” de verplaatsing van de productie zijn de prijzen van kleding gedaald en is de kledingconsumptie in Frankrijk sinds het begin van de jaren 80 meer dan verdubbeld33 tot 40 kledingstukken die een Fransman of Française per jaar koopt34.
Ontwikkeling van de prijsindex voor kleding (in de Verenigde Staten): in één generatie tijd is de relatieve prijs van kleding (ten opzichte van andere producten) door drie gedeeld, wat de toename van de consumptie ervan verklaart35.
Maar produceren is vervuilen: de broeikasgasuitstoot van de textielsector is ongeveer even snel gestegen als de productievolumes. Deze toename van het aantal geproduceerde kledingstukken is de belangrijkste reden waarom de textielindustrie er niet in slaagt haar broeikasgasuitstoot te verminderen.
Oké, de deïndustrialisatie van de textielsector was dus catastrofaal vanuit sociaal en ecologisch oogpunt, maar het heeft onze economie toch goed gedaan, of niet?
We zouden tevreden kunnen zijn met het feit dat we een niet zo strategische industrie hebben verplaatst. In tegenstelling tot bijvoorbeeld de voedings- of de farmaceutische industrie is de textielindustrie niet echt essentieel. Als we ons niet meer kunnen voeden, gaan we dood. Als we ons niet meer kunnen verzorgen, gaan we ook dood. Maar bij een ernstige crisis hebben we in onze kledingkasten ruim genoeg kleding om jarenlang mee te overleven, en dan kunnen we die ook nog altijd repareren36. De episode met het mondkapjestekort tijdens de Covid-19-pandemie heeft textielfabrieken misschien een schijn van strategisch belang gegeven. Maar over het algemeen zijn modeproducten, zoals dit rapport van het Haut Commissariat au Plan (het Franse regeringsorgaan voor toekomstverkenning) in herinnering brengt, niet van levensbelang.
Maar in feite geldt: hoewel kleding op zich niet strategisch is, wordt het handelstekort dat ermee gepaard gaat dat uiteindelijk wel.
C- De problemen voor onze economie: het tekort en de bijbehorende risico's
In 2023 hebben we zo veel kleding uit het buitenland geïmporteerd dat de textiel- en kledingsector Frankrijk meer dan 10 miljard euro handelstekort heeft opgeleverd, bijna 20% van het totale tekort van het land buiten energie37.
Als we terugkijken, is het beeld nog somberder, want de textielsector draait al heel lang met een tekort: sinds 1993 heeft Frankrijk alleen al door de kledingsector meer dan 240 miljard euro aan handelstekort opgestapeld38…
En deze steeds terugkerende handelstekorten zijn niet zonder gevolgen: om ze te financieren, moet Frankrijk schulden maken. En na verloop van tijd loopt dat aardig op. In 2023 bedroeg onze netto schuld ten opzichte van de rest van de wereld 793 miljard euro39 : als die blijft stijgen, kan dat solvabiliteitsrisico's voor Frankrijk opleveren en een ernstige financiële crisis veroorzaken40 (we naderen trouwens de alarmdrempel van 35% van het bbp die is vastgelegd in de Europese procedure voor macro-economische onevenwichtigheden). Met zijn opgestapelde tekort van 240 miljard sinds 1993 draagt de kledingsector historisch gezien bijna een derde van die schuld. Kleding is dus op zich geen “vitaal” of “strategisch” product, maar het ontbreken van een kledingindustrie in Frankrijk genereert een schuld die onze economie op termijn bedreigt.
Oké, we snappen het: het verdwijnen van de textielindustrie heeft een hoop sociale, ecologische en economische drama's veroorzaakt… Maar betekent dat automatisch dat de oplossing is om de productie terug naar Frankrijk te halen?
De handelsbalans hoeft immers niet post voor post in evenwicht te zijn. Je zou liever andere economische sectoren “met een hogere toegevoegde waarde” willen herindustrialiseren en de textielsector, die van nature arbeidsintensiever is, overlaten aan de “lagelonenlanden”.
Je zou kunnen denken: we exporteren toch gewoon Rafale-gevechtsvliegtuigen en importeren H&M-t-shirts. Een adviseur van de toenmalige Franse minister van Economie Bruno Le Maire zei trouwens dat “de industriële toekomst niet in kleren zit, maar in het opschuiven naar een hoger segment”41 42.
Moeten we ons er dan maar bij neerleggen dat onze textielindustrie definitief ten dode is opgeschreven?
4. Moeten we de productie van onze kleding terughalen naar Frankrijk?
Om deze vraag te beantwoorden, moeten we terug naar de basis van de industrie: de machines. We hadden het eerder over naaimachines, die veel handwerk vereisen. Maar dat geldt alleen voor de laatste stap in het maken van kleding. Voor de stappen daarvoor gebruikt de textielindustrie veel indrukwekkendere machines. Bijvoorbeeld:
Een rondbreimachine om je t-shirts te breien.
Een machine om stoffen te “sanforiseren” en zo te stabiliseren.
Een spinnerijmachine om katoenen garen te maken (een Zwitserse machine, die kunnen er wat van) (behalve op het voetbalveld).
En jaar na jaar worden deze machines steeds verder verfijnd. Het gevolg: in de eerdere stappen van de kledingproductie wegen de arbeidskosten niet meer zo zwaar ten opzichte van de kosten van grondstoffen, machines en de energie om ze te laten draaien.
Vandaag de dag zijn de kostenverschillen tussen westerse landen en lagelonenlanden in theorie niet meer zo enorm. In een studie uit 201843heeft de federatie van fabrikanten van textielmachines het theoretische kostenverschil berekend van een stof tussen verschillende landen, in het geval de fabrieken over de meest recente machines zouden beschikken. Onder die omstandigheden zou een meter stof gemaakt in China vandaag de dag maar 24% goedkoper zijn dan in Italië. Want zelfs in Italië, waar arbeid duur is, zou die maar een klein deel van de totale kosten uitmaken:
Vergelijking van de theoretische productiekosten voor een stof (exclusief algemene kosten) in 2018: ja, het is duurder om in Italië of Korea te produceren, maar niet zo veel duurder…
In de toekomst zal dat verschil, door de voortdurende verbetering van de machines, de stijgende energiekosten en de oplopende arbeidskosten in sommige opkomende landen, alleen maar kleiner worden.
Onder deze omstandigheden lijkt de textielindustrie vandaag de dag niet zo veel te verschillen van andere sectoren zoals de chemie, de auto-industrie of de luchtvaart: arbeidskosten vormen een deel van de kosten, maar niet het grootste deel. Met overal de beste machines in elke productiestap zou het dus mogelijk moeten zijn om het lagere “prijsconcurrentievermogen” van westerse landen te compenseren met een beter “niet-prijsconcurrentievermogen”: bijvoorbeeld via een betere kwaliteit, een snellere reactiesnelheid, een grotere geografische nabijheid of een betere marktkennis. En dat is nu precies wat Italië heeft weten te doen, dat nog altijd over een zeer solide textielindustrie beschikt voor het maken van stoffen voor kleding.
Zeker, er is nog altijd de laatste confectiestap die veel handwerk vraagt (weet je nog, die met de naaimachines), en die nog altijd voor grote verschillen in prijsconcurrentievermogen kan zorgen. Het naaien van overhemden of broeken kost bijvoorbeeld zo veel tijd dat het heel moeilijk is om in Frankrijk tot acceptabele kosten te komen44. Maar niet alle kledingstukken vragen evenveel confectietijd: truien, sokken of zelfs t-shirts kunnen bijvoorbeeld lokaal gemaakt worden zonder dat de kosten daardoor de pan uit rijzen. En bovenal is het zeker mogelijk om stoffen voor de confectiestap naar het buitenland te sturen, zoals sommige merken al doen, bijvoorbeeld in Portugal (dat doen we bij Loom bijvoorbeeld voor onze chino's ). Vanuit ecologisch oogpunt is dat zinvol: de machines in de eerdere productiestappen verbruiken de meeste energie. Stoffen maken in Frankrijk of Europa, met minder koolstofintensieve energie, helpt om de broeikasgasuitstoot van de textielindustrie te verminderen.
Kortom, het zal die adviseur van Bruno Le Maire niet bevallen, maar denken dat textiel een industrie uit het verleden is die moet verdwijnen, en dat we alleen maar hoeven te “opschuiven naar een hoger segment” om raketten of halfgeleiders te bouwen, is eerder een slecht idee. Al decennia lang wordt ons trouwens verteld dat de Franse industrie zich moet specialiseren in hoogtechnologie om het te redden: we moeten wel vaststellen dat dit een vrij weinig renderende strategie is gebleken. Het is waarschijnlijk illusoir om je te willen specialiseren in industrieën “met een hoge toegevoegde waarde” als je de basisvaardigheden niet beheerst en geen brede industriële cultuur meer hebt. En is het niet een beetje naïef om te denken dat opkomende landen genoegen zullen nemen met het maken van goedkope producten? China en India laten zien dat ze kunnen slagen in de meest geavanceerde technologieën (bijvoorbeeld: luchtvaart of elektrische voertuigen in China, ruimtevaart of halfgeleiders in India).
In werkelijkheid moet Frankrijk ook weer een industrie opbouwen voor massaproducten (niet alleen voor luxeproducten), door voldoende te investeren in automatisering en robotisering. Dat kan in de voedingsindustrie of de auto-industrie, maar ook in de textielindustrie: of het nu gaat om technisch textiel of om de eerdere stappen in de kledingproductie, het is haalbaar. Dat kan helpen om ons handelstekort te verkleinen: in plaats van te willen “opschuiven naar een hoger segment” en producten aan het buitenland te verkopen (zoals vliegtuigen of handtassen), kunnen we ook lokaal maken wat we zelf consumeren.
Maar hoe pak je dat dan aan?
Om de textielsector weer een kans te geven, moeten we vooral eerlijkere spelregels invoeren. We leggen je uit waarom.
5. Hoe geven we de textielindustrie weer een kans?
In de talloze artikelen en rapporten over de herindustrialisering van Frankrijk lees je vaak hetzelfde: we moeten “de blokkades van de bureaucratische doolhof” wegnemen45, “de productiebelastingen verlagen”46, “overheidsopdrachten gericht inzetten”47...
Dat klopt allemaal deels. Maar in de textielsector mogen we de olifant in de kamer niet vergeten: kledingfabrieken in China of Bangladesh produceren tegen zeer lage prijzen, vooral omdat mensen er hongerlonen krijgen, de milieunormen er minder streng zijn, of zelfs helemaal ontbreken, en de fabrieken draaien op goedkope, zeer vervuilende energie (bijvoorbeeld: Russisch gas in China of Bangladesh). Dat alles vertekent de eerder getoonde vergelijking van productiekosten per land: ook al draaien Franse fabrieken met de nieuwste machines, de verschillen in sociale en milieunormen zijn zo groot dat het kostenverschil te groot blijft.
Kortom, er bestaat een “premie op wangedrag”, een concurrentievoordeel voor wie het fout doet.
De premie op wangedrag: een illustratie.
Als we ooit weer een textielindustrie in Frankrijk willen zien opbloeien, moeten we dus eerst de voorwaarden voor eerlijke concurrentie met andere landen herstellen. Idealiter zouden lagelonenlanden sociale en milieunormen invoeren die net zo ambitieus zijn als de onze (of zelfs beter!), maar dat gaat waarschijnlijk heel, heel lang duren... Dus in de tussentijd moeten we de import van kleding die geproduceerd wordt in landen die het sociaal en ecologisch minder nauw nemen, bestraffen - of zelfs verbieden.
Dat is ook een van de conclusies van het recente rapport over herindustrialisering dat Bruno Le Maire liet opstellen door industrie-expert Olivier Lluansi: “Onze industrie [...] lijdt aan een groot concurrentietekort. Niet door haar eigen toedoen, maar door oneerlijke concurrentie met andere continentale grootmachten, Noord-Amerika of Azië. Deze situatie alleen met kostenbesparingen oplossen zou betekenen dat we ons sociale model of onze milieuambities - of allebei - moeten opgeven. Dat is niet acceptabel. Om weer eerlijk te kunnen concurreren, en tegelijk trouw te blijven aan onze waarden, moeten we rechtvaardige regels in de internationale handel herinvoeren.”
Concreet, in termen van regelgeving, wat zou dat dan betekenen? Alles moet nog bedacht worden, maar hier alvast een paar voorbeelden:
Het toepassingsgebied verruimen van de Franse zorgplichtwet, die multinationals financieel bestraft wanneer ze mensenrechten en het milieu schenden. Op basis van deze wet hebben ngo's in Frankrijk een klacht ingediend tegen bepaalde merken die katoen gebruikten dat door Oeigoeren werd geoogst, onder omstandigheden die dicht bij slavernij komen. Zouden we het toepassingsgebied van deze wet niet moeten verruimen om ook merken te raken die produceren in fabrieken waar de betaalde lonen te ver afstaan van het leefbaar loon?
Strengere toegangsnormen voor de Europese markt dan vandaag. De REACH-normen maken het al mogelijk om de import te verbieden van kleding die bepaalde chemische stoffen bevat. Maar zouden we deze normen niet kunnen uitbreiden door de introductie op de Europese markt te verbieden van kleding waarvan de productie het meest vervuilend is (of het meest “uitbuitend”)? Dat is het doel van de toekomstige Europese ESPR-verordening over ecologisch ontwerp van producten, al moet die dan nog wel ambitieus genoeg zijn…
Een “bonus-malussysteem” op basis van het verschil tussen minimumloon en leefbaar loon, een soort “mechanisme voor sociale grenscorrectie”. Voorbeeld: als een merk produceert in een fabriek waar het loon slechts 30% van het leefbaar loon bedraagt, zou het merk een malus moeten betalen om de resterende 70% te dekken. Deze malus zou worden doorgesluisd naar merken die produceren in fabrieken met betere sociale omstandigheden. En dat zou een einde maken aan de druk die merken uitoefenen om de lonen laag te houden.
Een ecologisch “bonus-malussysteem”, om kleding die het minst duurzaam is financieel te bestraffen en kleding die het meest ecologisch is te bevoordelen, op basis van de milieu-impactscore van kleding (die de impact van kleding beoordeelt op vlak van CO2-uitstoot, toxiciteit, waterverontreiniging, enz.). Maar eigenlijk... weet je wat? Deze wet bestaat al en werd afgelopen maart zelfs unaniem aangenomen door de Nationale Vergadering! Het probleem: om aangenomen te worden, moest deze wet ook nog door de Senaat worden gestemd... en ondertussen werd de Nationale Vergadering ontbonden. Deze wet dreigt dus in de vergetelheid te raken, maar met de beweging En Mode Climatproberen we ervoor te strijden dat ze weer boven water komt.
Resultaten van de stemming over de wet met het ecologische bonus-malussysteem voor kleding in de Nationale Vergadering: voor één keer waren de parlementsleden het ergens over eens…
Zou dit soort regelgeving op zich volstaan om een kledingindustrie in Frankrijk te doen herleven? Nee. Het is een absoluut noodzakelijke voorwaarde om onze kledingindustrie concurrerender te maken, maar het zal helaas niet genoeg zijn.
Als een bos bijna helemaal is gekapt, groeit het niet van de ene op de andere dag weer aan. Om te herleven, heeft de kledingindustrie ook goed opgeleide arbeiders en arbeidsters nodig, ondernemers die fabrieken oprichten of overnemen, ambtenaren die overheidsopdrachten sturen, merken die meespelen door made in France te kopen, terreinen die door gemeenten beschikbaar worden gesteld om fabrieken te vestigen, enzovoort. We zullen ook veranderingen in onze consumptiecultuur nodig hebben: want zelfs met de nieuwste machines en geharmoniseerde sociale en milieunormen zal een kledingstuk maken in Frankrijk duurder blijven dan in Bangladesh. We zullen dus soberder moeten worden, minder kleding moeten kopen en die vaker moeten repareren.
Dat zal jaren kosten, waarschijnlijk zelfs decennia. Om dat voor elkaar te krijgen, moeten zo veel mogelijk mensen dezelfde visie delen: het is zeer wenselijk, maar ook heel goed mogelijk om de kleding die we dragen, weer bij ons te maken. Frankrijk kan opnieuw leren om zichzelf te kleden, en het heeft er alle belang bij om dat te doen. Waar wachten we nog op?
Illustratiecredit: Matthieu Lemarchal @tamieuh En dank aan alle proeflezers en proeflezeressen van dit artikel: Olivier Lluansi, Anaïs Voy-Gillis, Antoine Camous, Karine Renouil Tiberghien, Flore Berlingen, Pierre Condamine, Maxime Froissant.
Wie zijn wij om dat te zeggen?
Je bent op La Mode à l’Envers, een blog van het kledingmerk Loom. Het gaat niet best met de textielindustrie, en de planeet betaalt het gelag. Dus alles wat we over de branche te weten komen, proberen we je hier uit te leggen. Want duurzame kleding maken is goed, maar dingen blootleggen, delen en anderen inspireren heeft nog veel meer impact.
Maken we bij Loom trouwens zelf kleding in Frankrijk? Ja, een paar! In ieder geval voor de stukken waarvoor we acceptabele prijzen kunnen aanbieden, zelfs met de Franse arbeidskosten, dat wil zeggen: - Stukken waar relatief weinig handwerk in zit: sokken, mutsen, sjaals, riemen, bepaalde truien, bepaalde onderhoudsproducten. - Stukken waarop andere merken van oudsher een hele grote marge hanteren, en waarop we dus competitief blijven met made in France door onze eigen marge te verlagen: zonnebrillen. - Stukken waarvan de stoffen in Frankrijk gemaakt worden en die vervolgens in Portugal in elkaar worden gezet: chino's, jasjes, overhemdjacks van velours, zwemshorts. - Ten slotte hebben we bepaalde producten die gedeeltelijk gemaakt zijn met Frans linnen, de enige textielgrondstof die we lokaal produceren (samen met wol): hemd van katoen-linnen, hemd met officierskraag.
Het doel is natuurlijk om er steeds meer van te kunnen aanbieden. Maar om dat voor elkaar te krijgen, hebben we de nieuwe regelgeving nodig die we hierboven in het artikel noemden! Trouwens, we maken nooit reclame: vind je wat we schrijven leuk en wil je meer? Klik dan hier om je in te schrijven voor onze nieuwsbrief. Beloofd: we mailen je hooguit één keer per maand.
Noten
1 : Bron FIMIF. Schatting bevestigd door deze studie van DEFI IFM in 2024. 2 : Terwijl we in de jaren 60 nog vrijwel al onze kleding in Frankrijk maakten (de douanestatistieken laten destijds zeer weinig kledingimport zien). 3 : Ouest France 2020 4 : Les Echos 2024 5 : Fashion Network 2024 6 : Cijfers van URSSAF (de Franse instantie die sociale premies int) voor de textiel-APE-codes (bron). Soms lees je ook het cijfer van 60.000 banen voor de textiel- en kledingindustrie in Frankrijk (exclusief leer). Dat komt niet precies overeen met wat we hier vinden met de cijfers van URSSAF (36.000 + 31.000 = 67.000 banen). Dit cijfer komt uit een berekening van het OPCO (het Franse opleidingsfonds), waarvan de afbakening niet helemaal hetzelfde is: het combineert alle APE-codes met de identificaties uit de cao's voor de textielsector. Dat is dus preciezer, maar het levert niet de uitsplitsing textiel/confectie die we hier nodig hadden voor de onderbouwing. 7 : Bron URSSAF 8 : 64% van de in Frankrijk gemaakte lederwaren zijn handtassen (bron INSEE). 9 : Le Monde 2019 10 : Verderop hebben we het over de 50 fabrieken die aan alledaagse kleding werken. Als we uitgaan van 200 mensen per fabriek, wat al erg optimistisch is, komt dat neer op 10.000 werknemers. 11 : 8000 fabrieken volgens dit rapport. 12 : Bronnen Fashion Network en La Voix du Nord. 13 : Rapport INSEE Made in France. 14 : Bron: Textile et vêtement : Faire face aux mutations, rapport van de OESO, 2005. 15 : Why Robots Can't Sew Your T-Shirt, Harris Quinn voor Wired 16 : What is SMV in garments industry, Textile Scholars. 17 : Textile et vêtement : Faire face aux mutations, rapport van de OESO, 2005. 18 : UE : hausse de 15 % des importations d’habillement de Chine en janvier-février, Fashion Network (23/05/2006) 19 : Bron: The industry we want 20 : Bron: France 24 21 : Asian rivers are turning black. And our colorful closets are to blame, CNN 2020. 22 : Les Dessous Toxiques de la Mode, Greenpeace 2012. 23 : Reportage van Martin Weill “Victimes de la Mode”, TMC 2022: gemeten loodgehalte 4 keer hoger dan de REACH-normen in een Shein-kledingstuk dat in Frankrijk werd geïmporteerd. 24 : Werkloosheidscijfer 3e kwartaal 2021 volgens INSEE : 10,0% in de regio Nord, 10,2% in de Aube, 8,5% in de Vosges tegenover 7,9% in continentaal Frankrijk. 25 : Bron INSEE 2020: 29,7% werkloosheid onder de 15-64-jarigen in Roubaix. En met de sluiting van Camaïeu, dat er zijn hoofdkantoor had, blijft het noodlot de stad achtervolgen - meer dan ooit slachtoffer van de goedkope textielindustrie. 26 : Bijvoorbeeld bij Boussac textile : oprichting van scholen, opening van kinderdagverblijven in de buurt van de fabrieken, bouw van woningen en zelfs huishoudscholen en leerlingscholen. 27 : “In 2017 had 44% van de werknemers in de industrie een vast contract, tegenover 28% in de dienstensector. De industriële sector geeft de middenklasse zo banen die zowel beter betaald als stabieler zijn” Bron: Désindustrialisation (accélérée) : le rôle des politiques macroéconomiques, François Geerolf en Thomas Grjebine. 28 : Revue DARES 2020 Travail et Emploi : “Gezien de vereisten op het gebied van arbeidskrachten worden gebieden [...] met industriële neergang bij voorrang geviseerd, waarbij logistiek zo een bevoorrechte ontwikkelingsas wordt voor de revitalisering van de zogenaamde getroffen gebieden. In het noorden van Frankrijk, in het grensgebied in het oosten, in de grote Parijse agglomeratie of het Rhônebekken zijn zo arbeidersbekkens ontstaan met een sterke logistieke component. 29 : « Faire du domicile » à la campagne : identités professionnelles des aides à domicile pour personnes âgées dans les mondes ruraux, 2023. 30 : Professionnels du textile : se construire une conscience fière, Françoise Faye, 2005. 31 : Benoît Coquard, Ceux qui restent. Faire sa vie dans les campagnes en déclin (La Découverte, 2019). 32 : Assessment of Carbon Footprint for the Textile Sector in France, Cycleco, februari 2021: 20,90 kilo CO2eq per kilo textiel volledig gemaakt in Frankrijk tegenover 43,43 kg in China. 33 : In 1984 bedroeg de kledingconsumptie in Frankrijk 1,3 miljard stuks, dus 23 kledingstukken per Fransman/Française. Bron: INSEE-enquête 1984 onder 7500 huishoudens. Vandaag de dag is dat 2,7 miljard kledingstukken, volgens de eco-organisatie Refashion. 34 : Bron: Jaarverslag Refashion 2022. 3,3 miljard * 83% kledingstukken / 67,8 miljoen inwoners * 99% = 40 kledingstukken per inwoner. Als je schoenen en huishoudtextiel meetelt, kom je op bijna 50 textielstukken per Fransman. 35 : Bron Fred Economic Data. 36 : Trouwens, het repareren van kleding werd door regeringen in oorlogvoerende landen sterk aangemoedigd, zie de campagne Make Do and Mend in het Verenigd Koninkrijk tijdens de Tweede Wereldoorlog 37 : Cumulatief tekort textiel + kleding sinds 1993 volgens de Franse douane (exclusief leer) (bron). 38 : Bronnen Franse douane, berekeningen op basis van dit document. 39 : Onze handelstekorten dragen bij aan het uitdiepen van onze lopende-rekeningtekorten (die onder meer de handel in diensten meetellen). En na verloop van tijd creëert dat een buitenlandse schuld, technisch de “netto externe positie” van Frankrijk genoemd. Dat die negatief is, betekent dat buitenlanders meer bezittingen in Frankrijk hebben dan Franse ingezetenen bezittingen in het buitenland hebben. Meer informatie op de website van de Banque de France. 40 : “De externe positie maakt het mogelijk om voor een land het risico in te schatten op een financiële crisis op korte termijn (plotselinge liquiditeitskrapte) of op lange termijn (insolventierisico), in overeenstemming met de analysemethoden die internationale organisaties doorgaans hanteren". Bron: La position extérieure : éléments de mesure et utilité pour la politique monétaire et la stabilité financière, Banque de France, 2003. 41 : Marine Le Pen et Eric Zemmour esquissent leurs propositions économiques au salon du Made in France, Ivanne Trippenbach voor Le Monde (15/11/2021). 42 : Deze overtuiging dat het opschuiven naar een hoger segment de juiste weg is, sluit aan bij het standpunt van het Gallois-rapport uit 2012, “Pacte pour la compétitivité de l’industrie française”, waarvan het tweede deel “Une ambition industrielle, la montée en gamme” heet. 43 : Bron IPCC 2018 44 : Om een idee te geven: een overhemd kost ongeveer 30 minuten naaitijd, en aangezien het uurloon voor arbeid in Frankrijk bijna 40 euro bedraagt, komt dat neer op 20€ productiekosten alleen al voor de Franse arbeid. Als je de klassieke merk-multiplier toepast (x5), kom je dus op 100€ alleen al voor deze stap.45 : Réindustrialisation : pourquoi la France a tout pour réussir ? Augustin de Romanet voor Le Cercle des Economistes (27/11/2023) 46 : Bruno Le Maire: «Baisser les impôts de production est une des conditions pour réindustrialiser la France», L'Opinion (07/10/2022) 47 : La réindustrialisation de la France d'ici 2035 s'annonce comme une guérilla plus qu'une «Blitskrieg», Solène Davesne voor L'Usine Nouvelle (08/06/2024)
Voordat we tot de kern komen, even wat cijfers over hoeveel nieuwe kleding er jaarlijks wordt gekocht. In Frankrijk werden er, zonder huishoudtextiel en schoenen mee te tellen, in 2022 2,7 miljard kledingstukken op de markt gebracht1. Dat is meer dan dozen van zes eieren.
In 2022 verbruiken we onze kleding sneller dan onze eierdozen. Bron: En Mode Climat.
Als we de onverkochte kleding eraf halen2, koopt elke Fransman dus gemiddeld 40 nieuwe kledingstukken per jaar3. Dat is veel: in de jaren 80 was dat ongeveer de helft4. Liepen mensen daardoor slecht gekleed rond? Oordeel zelf, maar ze hadden in elk geval wel iets om aan te trekken.
Bewijs dat BHL niet het overhemd tot aan de navel opengeknoopt heeft uitgevonden.
2. Voor de planeet moeten we minder kopen
Zo’n massale kledingconsumptie is niet zonder ecologische gevolgen. We hebben die al in verschillende artikelen beschreven: broeikasgasuitstoot, aantasting van de biodiversiteit, microplastics… Als je geen tijd hebt om ze te lezen, onthoud dan dit: produceren is vervuilen.
Kunnen we deze vervuiling snel en aanzienlijk verminderen, terwijl we dezelfde consumptievolumes aanhouden, dankzij technische innovaties? Dat is vrij onwaarschijnlijk:
De reductie die technische innovaties mogelijk maken, is simpelweg te klein. Kijk bijvoorbeeld naar “recycling”, vaak door merken naar voren geschoven als dé oplossing: zelfs met enorme inspanningen zou het de broeikasgasuitstoot en het waterverbruik van de textielsector maar met 5 à 6% verminderen5.
Deze technische innovaties worden niet snel genoeg ingevoerd. Zo willen veel merken hun fabrieken “decarboniseren”, dat wil zeggen op groene energie laten draaien in plaats van op gas, kolen of olie… Een prima intentie, maar als je naar Bangladesh kijkt (na China het 2e land dat Frankrijk van kleding voorziet), zie je dat het aandeel hernieuwbare energie in de elektriciteitsproductie verwaarloosbaar is en nauwelijks toeneemt (voor wie hier dieper op in wil gaan, verwijzen we naar dit artikel over het verminderen van CO2-uitstoot in de textielsector).
Het aandeel van zon en wind in de elektriciteitsmix van Bangladesh = de bijna onzichtbare rode lijn. Bron: IEA.
Sommige technische innovaties kunnen nuttig zijn, maar ze kunnen ook dienen als rookgordijn dat ons de olifant in de kamer laat missen: produceren is vervuilen (nogmaals). Dus de snelste en doeltreffendste manier om de vervuiling door mode te verminderen, is nog altijd: minder kleding produceren.
Maar de lawine aan reacties op de reclame over die “ontverkopers” doet vermoeden dat, zelfs als minder kleding kopen nodig zou zijn vanuit ecologisch oogpunt, dat een ramp zou zijn vanuit economisch oogpunt. We zouden honderden kledingbedrijven sneller de deuren kunnen zien sluiten. Met andere woorden, deze reclame doet een nieuwe versie herleven van het debat “einde van de wereld versus einde van de maand”, maar dan toegepast op bedrijven.
Klopt dat dan echt? Zou minder kleding kopen automatisch een economische ramp veroorzaken?
3. Voor de economie moeten we minder kopen en meer lokaal produceren
Voordat we het hebben over de economische gezondheid van kledingbedrijven, kijken we eerst naar die van het land als geheel.
De risico’s van overconsumptie voor de Franse economie
Omdat de meeste textielfabrieken in Azië staan, verlaat er geld Frankrijk zodra je een kledingstuk koopt.
Herkomst van in Frankrijk gekochte kleding. Oftewel Pac-Man op je rug. Bron: FIMIF
In 2021 was textiel, met een tekort van meer dan 12 miljard euro, onze 3e meest verlieslatende sector, en was zij alleen al verantwoordelijk voor meer dan 20% van het totale tekort exclusief energie6. En de torenhoge handelstekorten van Frankrijk hebben gevolgen. Om ze te betalen, moeten we schulden aangaan bij het buitenland. Meer uitleg in dit rapport, maar (heel) simpel gezegd is het alsof je geld leent bij de bank om elke dag uit eten te gaan in plaats van thuis te koken.
Let op, schulden maken is niet per se slecht: dat is te begrijpen als het gaat om zeldzame metalen voor investeringen in de energietransitie, of machines om onze farmaceutische industrie terug naar huis te halen. Maar als het gaat om miljarden low cost kledingstukken te laten binnenkomen, komt het gewoon neer op boven onze stand leven. En dat kan niet eeuwig duren7. Al die uit het buitenland geïmporteerde kleding is dus geld dat we niet kunnen investeren in zaken die echt nuttig zijn voor onze economie.
Bovendien is er de gederfde belastinginkomsten door al die fabrieken die naar het buitenland zijn verhuisd. Minder bedrijven in Frankrijk betekent minder geïnde belastingen en uiteindelijk minder geld om scholen of ziekenhuizen te financieren.
Kortom, deze overconsumptie van geïmporteerde kleding is riskant voor de Franse economie als geheel. Maar als we naar de kledingsector zelf kijken: zou meer soberheid de winkelketens die het al moeilijk hebben niet extra in gevaar brengen?
Het probleem van de Franse textielsector is niet soberheid, het is low cost
Ja, 2022 en 2023 waren rampzalig voor sommige Franse merken. Je herinnert je misschien nog de faillissementen van Camaïeu, Kookaï, San Marina, Jennyfer of Pimkie… Het is duidelijk een heel zware periode.
Maar wat zijn daarvan de oorzaken? Komt het doordat de Fransen over de hele linie veel minder kleding zijn gaan kopen door de inflatie en een dalende koopkracht?
Dat lijkt niet echt het geval: voor 2023 hebben we nog geen officiële cijfers, maar in 2022 bleef het aantal geproduceerde kledingstukken stijgen (+2%8). En wat we wel zien, is dat sommige merken het juist goed doen. Kiabi boekte in 2022 +10% omzet en buitenlandse fast-fashionketens breken alle records, zoals Uniqlo, H&M, Zara of Primark9. Daar moeten we natuurlijk ook de nieuwkomers van de ultra fast fashion bij optellen, zoals Shein of Temu.
Met andere woorden, de oorzaak van de problemen van deze ketens is niet dat de Fransen soberder zijn gaan consumeren: het is eerder een verschuiving van de consumptie naar low cost ketens door de inflatie10. Trouwens, het zijn wel degelijk de goedkope ketens die tegenwoordig het grootste deel van de Franse textielconsumptie naar zich toe trekken: 7 op de 10 in Frankrijk verkochte kledingstukken zijn inmiddels low cost11. En dat valt meteen op als je kijkt naar de top 10 van merken die het meest verkopen in Frankrijk:
Marktaandeel in volume van de 10 grootste ketens in Frankrijk in 202312
Oké, maar ook al wordt de markt gedomineerd door deze low cost ketens, Frans of buitenlands, dan levert dat toch nog altijd veel banen op in de detailhandel? Als de Fransen de komende jaren echt minder kleding zouden gaan kopen, zou dat dan geen risico op werkloosheid met zich meebrengen?
Dat is verre van zeker. In de afgelopen 50 jaar heeft de zeer snelle stijging van het aantal verkochte kledingstukken geen banen opgeleverd bij kledingketens, integendeel.
Tussen 1971 en vandaag, terwijl het consumptievolume van kleding meer dan verdubbelde, zijn er 30.000 banen verdwenen in de kledingdetailhandel13. Nooit hebben we zoveel kleding geconsumeerd, nooit waren er zo weinig banen in de detailhandel. De schuld van online verkoop? Deels, maar minder dan je zou denken. Als je naar de cijfers kijkt, waren de banen in de textielhandel al flink gedaald vóór de grote opkomst van internet14.
Het probleem achter de daling van de banen in de Franse kledinghandel is in werkelijkheid low cost. De relatieve prijs van kleding (vergeleken met de inkomens) is in 30 jaar tijd gehalveerd. Winkeliers verkopen dus wel meer kleding, maar daar houden ze niet meer aan over15. Simpel gezegd: vroeger konden veel kleine winkels leven van de verkoop van kleding; tegenwoordig wordt goedkope kleding verkocht in grotere winkels die veel volume draaien, maar met minder personeel.
En het zijn niet alleen de winkeliers bij wie low cost banen heeft doen verdwijnen, het heeft er ook elders in de textielsector enorm veel vernietigd:
In de fabrieken: omdat deze kleding steeds minder in Frankrijk wordt gemaakt, is het aantal banen in de textielindustrie in 30 jaar tijd door drie gedeeld16.
In de naai- en verstelateliers en de schoenmakerijen: omdat de Fransen nu veel meer nieuwe kleding kopen, laten ze hun eigen kleding minder repareren. Om een idee te geven: het aantal schoenmakers in Frankrijk daalde van 45.000 in de jaren 5017… naar nog maar 3500 vandaag18.
En dan zijn er nog alle indirecte banen die verdwijnen in de textielbekkens: als een fabriek sluit, sluiten ook de bakker, het café, de bank of het postkantoor. In noodlijdende textielregio’s zoals de Nord, de Aube of de Vosges (regio’s in Frankrijk) blijft de werkloosheid veel hoger dan in de rest van Frankrijk19.
Roubaix, een stad in het noorden van Frankrijk en vroeger de “stad van de duizend schoorstenen”, ex-hoofdstad van de Franse textielindustrie, kent tegenwoordig bijna 30% werkloosheid20.
***** Terzijde *****
Ja maar, low cost ketens zijn toch goed: daardoor kunnen kansarme groepen zich ook kleden, toch?
Ja, maar toch niet. Goedkope kleding geeft inderdaad koopkracht en maakt het voor Fransen die het moeilijk hebben makkelijker om nieuwe kleding te kopen. Maar als je afstand neemt, zie je dat het een vergiftigd cadeau is:
De arbeidersklasse is het eerste slachtoffer van low cost: de verplaatsing van de textielindustrie naar het buitenland sinds de jaren 80 heeft enorm veel banen vernietigd, zoals hierboven uitgelegd. Een deel van deze voormalige industriële banen (om onze kleding hier te maken) is omgezet in banen in de logistiek en het transport (om onze kleding uit het buitenland te importeren), maar er zijn er minder, onzekerder en slechter betaald.
De prijzen van kleding zijn zo belachelijk laag en de consumptiedruk zo sterk (nieuwe collecties, kortingen…) dat zelfs mensen uit kansarme groepen meer kopen dan ze in hun budget hadden gepland (zoals deze mevrouw in deze reportage “vaak tot op de euro nauwkeurig”).
De verplaatsing van fabrieken naar het buitenland zorgt voor gederfde belastinginkomsten voor het land. Minder bedrijven in Frankrijk betekent minder geïnde belastingen en uiteindelijk minder geld om onderwijs of zorg te financieren. En publieke voorzieningen zijn nu net het bezit van wie verder niets heeft.
Kansarme groepen zijn ook de eersten die te lijden hebben onder de gevolgen op lange termijn van overconsumptie, in het bijzonder die van de klimaatverandering
Het overgrote deel van de low cost-verkopen komt niet van de allerarmsten: als 7 op de 10 in Frankrijk verkochte kledingstukken goedkoop zijn, betekent dat dat het klantenbestand van low cost ketens veel breder is dan alleen de armste groepen. Het argument om low cost modellen in hun naam te verdedigen, klopt dus niet echt.
***** Einde van de terzijde *****
Als we de industrie terughalen, kunnen we soberheid combineren met gezonde bedrijven
Om weer welvaart en banen te creëren in de textielsector, moeten we dus opnieuw doen… zoals vroeger: kleding maken minder maar wel kleding maken lokaler, in Frankrijk of Europa.
Dat zou banen creëren:
In de fabrieken: om een idee te geven, de textielindustrie in Italië is nog altijd goed voor 464.000 banen, tegenover slechts 105.000 in Frankrijk21.
In de kledingwinkels, want kleding met een hogere waarde zou winkeliers een beter inkomen opleveren;
In de naai- en verstelateliers en de schoenmakerijen: minder nieuwe kleding betekent meer gerepareerde kleding;
Zonder de indirecte banen te vergeten: als er een fabriek komt, levert dat ook werk op voor andere fabrieken in het ecosysteem en voor lokale winkels22.
En daarnaast zouden we ook onze planeet niet vernietigen en geen kleding meer laten maken aan de andere kant van de wereld onder onwaardige omstandigheden. Ter herinnering: in termen van koopkracht komt werken in de textiel in Bangladesh overeen met meer dan 60 uur per week werken in Frankrijk23 om ongeveer 391 € per maand te verdienen24 (zelfs met de recente loonsverhogingen na de massale protesten in het land meegerekend). Hoe kun je onder die omstandigheden waardig leven?
Het is te begrijpen dat deze video een deel van de kledingwinkeliers heeft gestoord, die dachten dat een boodschap van soberheid hen op korte termijn nog meer pijn zou doen. Maar we moeten niet de verkeerde vijand aanwijzen: het echte gevaar voor de textielsector is niet soberheid, het is low cost. De belachelijk lage prijzen in de mode brengen ons milieu in gevaar en maken het onmogelijk om fabrikanten en winkeliers fatsoenlijk te betalen. Soberheid daarentegen kan juist hoopvol zijn, als dit “minder kopen” gepaard gaat met een “beter kopen” – met kleding die lokaler wordt gemaakt, onvermijdelijk tegen hogere prijzen, maar met een waardig loon voor iedereen.
Wat we de regering kunnen verwijten met betrekking tot deze video, is dat ze het bij een communicatiecampagne om het grote publiek bewust te maken heeft gelaten, terwijl het probleem bij de wortel zou moeten worden aangepakt, met wetten die soberheid en herlokalisatie bevorderen. Voorbeeld: fast-fashionmerken bestraffen die kleding maken met hongerlonen en klanten aanzetten om steeds meer te kopen (iets wat we samen met tal van andere textielmerken vragen via de beweging En Mode Climat).
Uiteindelijk laat de storm van kritiek rond deze video, die soberheid bepleit, vooral zien dat we ervan uitgaan dat er zonder meer een tegenstelling bestaat tussen “soberheid” en “welvaart”. Maar het voorbeeld van textiel toont aan dat die tegenstelling niet op de cijfers gebaseerd is: als we de productie terughalen, kunnen we allebei combineren.
Tot slot, door de ecologische gevolgen van hun productie te veel te negeren, zagen bedrijven de tak af waarop ze zitten: op lange termijn hebben ze energie nodig om hun machines te laten draaien, grondstoffen om die te voeden, gezonde mensen om er te werken… kortom voorwaarden die de ecologische crisis stap voor stap ondermijnt. De economie zweeft niet los van de werkelijkheid: er zullen nooit gezonde bedrijven zijn op een verschroeide planeet.
Om verder te gaan:
Lees het uitstekende boek La Sobriété Gagnante van Benjamin Brice, dat laat zien dat soberheid niet als een last moet worden gezien, maar als een kans voor onze economie. Gecombineerd met een ambitieus beleid van herlokalisatie van industriële activiteiten, kan het ons helpen om zowel onze ecologische voetafdruk, onze tekorten als onze sociale ongelijkheid te verminderen.
Bekijk dit debat waaraan we hebben deelgenomen en dat de belangrijkste argumenten van het artikel samenvat.
Wie zijn wij om dat te zeggen?
Je bent op La Mode à l’Envers, een blog van het kledingmerk Loom. Het gaat niet best met de textielindustrie, en de planeet betaalt het gelag. Dus alles wat we over de branche te weten komen, proberen we je hier uit te leggen. Want duurzame kleding maken is goed, maar dingen blootleggen, delen en anderen inspireren heeft nog veel meer impact.
We maken nooit reclame: vind je wat we schrijven leuk en wil je meer? Klik dan hier om je in te schrijven voor onze nieuwsbrief. Beloofd: we mailen je hooguit één keer per maand.
2 3,3 miljard * 83% kleding / 67,8 miljoen inwoners * 99% = 40 kledingstukken / inwoner. Er is maar 1% onverkochte kleding in de textielsector. Zie Ademe-rapport 2021: “Étude des gisements et des causes des invendus non alimentaires et de leurs voies d’écoulement” : onverkochte voorraad vertegenwoordigt bruto 4,1% van de omzet van de kleding- en schoenensector. 65% van deze onverkochte kleding wordt vervolgens doorverkocht aan stockverkopers, 20% wordt geschonken aan verenigingen, 10% wordt gerecycled of gerepareerd, 5% wordt vernietigd. Van deze als “onverkocht” bestempelde kleding kan dus maximaal 20% worden vernietigd of “gedecycled” (als je ervan uitgaat dat een deel van de schenkingen aan verenigingen ook zo eindigt). Uiteindelijk vertegenwoordigt de vernietigde onverkochte kleding dus minder dan 1% van de verkopen (20% x 4,1% = 0,8%).
3 Als je schoenen en huishoudtextiel meetelt, kom je uit op bijna 50 textielstukken per Fransman.
4 In 1984 lag de kledingconsumptie in Frankrijk op 1,3 miljard, dus 23 kledingstukken per inwoner. Bron: Enquête INSEE 1984 onder 7500 huishoudens.
5 Quantis-studie Measuring Fashion 2018: als we 40% gerecyclede vezels bereiken, zouden we 5,9% minder broeikasgasemissies uitstoten en 4,5% minder water verbruiken.
7 De netto internationale investeringspositie van Frankrijk (de schuld van Frankrijk ten opzichte van de rest van de wereld) bedraagt -800 miljard €, oftewel 32% van het bbp. Frankrijk nadert het plafond van 35% van het bbp dat door de Europese akkoorden is vastgesteld. Dat is slechts een afspraak: op zich zou het niet erg zijn om die te overschrijden, maar het laat zien dat er grenzen zijn die je niet moet overschrijden om een gezonde economie te hebben. Opmerkelijk: begin jaren 2000 was Frankrijk nog netto-crediteur (dus met een positieve netto internationale investeringspositie). Bron.
9 We kennen de details van hun cijfers voor de Franse markt niet, maar er is geen reden om aan te nemen dat zij niet ook groeien.
10 Sommige experts wijzen er ook op dat deze merken de technologische omslag hebben gemist of niet genoeg hebben geïnvesteerd in hun “branding”. Dat kan ook meespelen, maar waarschijnlijk minder dan de verschuiving van de consumptie naar lagere prijzen in deze periode van inflatie. En als je het voorbeeld van Leclerc neemt, weerhoudt niet bijzonder sterk zijn op het gebied van branding of e-commerce hen er niet van om de op één na grootste kledingverkoper van Frankrijk te zijn...
13 INSEE-bronnen in voltijdequivalenten, werknemers + zelfstandigen. Voor 1971 baseren we ons op de jaarlijkse bedrijvenenquête, die dit aantal schat op 161.000 in de kleding en 32.620 in de schoenen. Voor de huidige banen baseren we ons op de verkooppuntenenquête 2009, die dit aantal schat op 134.608 in de kleding en 27.914 in de schoenen.
14 De verkooppuntenstudie van INSEE die de banenvernietiging in de detailhandel laat zien, dateert uit 2009, toen het aandeel van e-commerce in kleding nog beperkt was. Je zou ook de grote supermarkten kunnen beschuldigen van het vernietigen van banen in de kledingdetailhandel, maar zij vertegenwoordigen geen zo groot deel van de kledingverkoop: in 2011 vond volgens INSEE 17% van de kledingverkoop plaats in supermarkten.
15 De prijzen van kleding zijn de afgelopen 30 jaar in absolute termen redelijk stabiel gebleven (tussen 1990 en 2020 stegen de kledingprijzen volgens INSEE met slechts 15%), maar het gemiddelde inkomen van de Fransen is meer dan verdubbeld (stijging van het bruto vrij besteedbaar inkomen per Fransman tussen 1990 en 2020: +92% volgens INSEE, bron). Als een winkelier dus een inkomen wil bereiken dat vergelijkbaar is met dat van 30 jaar geleden, moet hij bijna twee keer zoveel kleding verkopen.
18 3.462 bedrijven geregistreerd bij het RNM met activiteitscode 95.23Z, Ademe-studie 2022 “Fonds réemploi réutilisation réparation de la filière TLC”, uitgaande van één baan per bedrijf.
19 Werkloosheidscijfer 3e kwartaal 2021 volgens INSEE : 10,0% in de Nord, 10,2% in de Aube, 8,5% in de Vosges tegenover 7,9% in het Franse vasteland.
20 Bron INSEE 2020 : 29,7% werkloosheid onder 15-64-jarigen in Roubaix. En met de sluiting van Camaïeu, dat zijn hoofdkantoor in Roubaix had, blijft het noodlot de stad achtervolgen, meer dan ooit slachtoffer van low cost textiel.
22 Het wordt algemeen aangenomen dat één industriële baan twee tot drie indirecte banen oplevert bij andere industriële spelers, en afgeleide banen in de rest van de arbeidsmarktregio, in de dienstensector en de detailhandel. Bron: Anaïs Voy-Gillis, specialist in herindustrialisatie.
23 Het initiatief Garment Workers Diaries meldt dat Bengaalse naaisters tussen december 2021 en december 2022 gemiddeld 248 uur per maand werkten, oftewel 62 uur per week (bron).
24 Het loon in Bangladesh is na de recente protesten net gestegen naar 12500 taka. Maar volgens Asian Floor Wage ligt het bestaansminimum op 53104 taka, dus het huidige minimumloon is 24% van het bestaansminimum. Aangezien het bestaansminimum voor Frankrijk 1630 euro bedraagt (bron), komt dat overeen met iemand die in Frankrijk 391 euro per maand zou verdienen. Bron: Clean Clothes Campaign.
Dit artikel is oorspronkelijk in het Frans geschreven (onze moedertaal). Excuses bij voorbaat als sommige zinnen wat stroef lopen. Mail ons gerust op hello@loom.fr om ons te helpen deze vertalingen te verbeteren.
Onze missie is de mode-industrie te veranderen – inclusief de manier waarop ze gefinancierd wordt. Om een ethisch bedrijf te kunnen blijven, hebben honderden mensen in Loom geïnvesteerd, en geen investeringsfondsen. En dat begon allemaal met de publicatie van dit artikel, in maart 2019.
Je verandert geen enkele sector zonder jezelf een fundamentele vraag te stellen: waar komt het geld vandaan?
Als je een bedrijf opricht, zijn er twee strategieën mogelijk:
1/ De start-upstrategie, dat wil zeggen: exponentieel groeien met de ambitie om snel de wereld te veroveren 2/ De mkb-strategie, waarbij je een bedrijf opbouwt dat langzaam maar zeker groeit
De ene visie is niet beter dan de andere: de twee modellen komen gewoon overeen met twee verschillende mentaliteiten.
Maar tegenwoordig lijkt het wel alsof niemand die een bedrijf opricht zich die vraag nog stelt: ze willen allemaal een start-up oprichten. Omdat de media het nergens anders over hebben, omdat het stoerder klinkt op een feestje (nou ja, op sommige feestjes) en omdat het ze mogelijk stinkend rijk kan maken.
Deze start-ups gaan meestal “kapitaal ophalen”, oftewel geld vragen aan investeringsfondsen (= organisaties die grote persoonlijke investeringen plaatsen om zo veel mogelijk rendement te halen). Om hen terug te betalen, moeten deze fondsen het geïnvesteerde bedrag in de start-ups – met zo veel mogelijk rendement – binnen 4 tot 10 jaar terugkrijgen. Dat kan op drie manieren:
1/ Door de start-up te verkopen aan een ander bedrijf. 2/ Door de start-up te verkopen aan een ander investeringsfonds. 3/ Door hem naar de beurs te brengen (minder gebruikelijk).
In geen enkel gevalkan de start-up een onafhankelijk bedrijf blijven (behalve misschien in de zeer zeldzame situatie waarin het bedrijf zichzelf in de schulden steekt om zijn onafhankelijkheid terug te kopen). Door kapitaal op te halen, moet het zo snel mogelijk groeien om zo duur mogelijk verkocht te worden. Dat is de groeiwedloop. Natuurlijk zijn sommige fondsen geduldiger dan andere en begeleiden ze ondernemers ook in moeilijke tijden, maar het langetermijndoel blijft hetzelfde: zo snel mogelijk verkopen met een zo hoog mogelijke meerwaarde.
De favoriete illustratie van investeringsfondsen: de racewagen (of anders de raket).
Voor sommige soorten bedrijven is die snelle groei onmisbaar, vooral wanneer ze heel snel een “kritische omvang” moeten bereiken: bijvoorbeeld Airbnb, dat veel aanbod nodig heeft voor toeristen en veel vraag voor mensen die een appartement verhuren.
Het echte probleem is dat tegenwoordig te veel nieuwe bedrijven zichzelf als start-up beschouwen. Ze halen kapitaal op en storten zich vervolgens in een groeiwedloop die voor hen veel meer risico's dan voordelen met zich meebrengt.
Als je dingen te snel doet, doe je ze minder goed
Faster, maar niet stronger of better.
In een onderzoek onder meer dan 3.000 start-ups, toonden onderzoekers van Stanford aan dat de belangrijkste oorzaak van mislukking nu net voortijdige groei was.
Stel dat je net meerdere miljoenen euro's hebt opgehaald. Als je bedrijf niet snel genoeg groeit, zit je in de val. Je gaat reclame maken in plaats van je product te verbeteren, je neemt een salesteam aan in plaats van een engineeringteam, enzovoort.
Herinner je je Groupon nog? Na een jaar werd de waarde van het bedrijf al geschat op 1 miljard dollar. Vandaag is het nog maar een schim van zichzelf. Waarom? Omdat het bedrijf, in plaats van de winkels correct te vergoeden, alles erdoorheen joeg aan reclame en internationale expansie.
Snelle groei ondermijnt de kans op duurzame groei.
Net als bij een boom die geen tijd heeft gehad om stevige wortels te vormen, ontstaan er bij te snelle groei zwakke plekken die het bedrijf overleveren aan de eerste de beste storm. Voor investeerders is dat niet zo erg: omdat hun investeringen over tientallen start-ups verspreid zijn, is het genoeg dat er één “werkt” om de val van 15 andere te compenseren... Voor de mensen die hun baan verliezen wanneer het bedrijf de deuren sluit, is dat vervelender.
Maar die kwetsbaarheid van start-ups is nog het minste probleem. Hun snelle groei brengt drie andere, veel zorgwekkendere problemen met zich mee.
De collaterale schade van snelle groei
En daar gaan we dan, het moest er wel een keer van komen.
De consument is de klos
Er is een term die enorm in trek is in Silicon Valley: blitzscaling (“bliksemgroei”). Het idee is om zo snel mogelijk te groeien om de concurrentie te verpletteren, en dat zonder per se het beste product of de beste dienst te bieden.
Denk aan deelauto's/-fietsen/-steps of maaltijdbezorging op aanvraag. Als Uber nog groter wordt? Dat maakt voor de klant geen verschil meer. De wachttijd is al zo laag dat nieuwe chauffeurs die niet significant meer zullen verkorten. Maar hoe groter Uber wordt, hoe groter de kans dat het de concurrentie uitschakelt... dus investeert het bedrijf steeds meer in marketing en reclame.
Deliveroo en Uber Eats hebben Take Eat Easy en Foodora laten verdwijnen met massa's reclame op Facebook en in de metro. En zodra een van deze twee start-ups een monopolie heeft, haalt ze dat geld misschien terug via de prijs van maaltijden, het loon van bezorgers en de commissies van restaurants.
Kortom, vandaag is het goedkoop, maar morgen betalen we waarschijnlijk de hoofdprijs.
Stress en druk op het personeel
Door deze groeiwedloop kan het werktempo bij start-ups absurd worden. Speciale vermelding voor Nikolay Storonsky, oprichter van de online bank Revolut, die van zijn team vraagt om 12 tot 13 uur per dag te werken en verklaart: “Ik begrijp niet hoe een privéleven je kan helpen om een start-up op te bouwen” (sic). Dat geldt natuurlijk niet voor alle start-ups, maar als oprichters niet oppassen, kunnen de werktijden al snel de balans van hun werknemers in gevaar brengen.
Een pittige rekening voor de samenleving
Deze start-ups, opgepompt met geld van investeringsfondsen, gooien onze banen en gewoontes overhoop met een ongekende snelheid. Zo snel dat de samenleving geen tijd heeft om zich aan te passen. Ja, Uber heeft in een paar jaar tijd honderdduizenden chauffeursbanen gecreëerd… maar het zal ze nog sneller vernietigen zodra het de zelfrijdende auto uitrolt. Hoe zullen overheden erin slagen om al deze mensen te beschermen die van de ene op de andere dag werkloos worden? (En dan hebben we het nog niet eens over de onzekerheid van al deze gecreëerde banen, zoals die van mensen die auto's rijden, maaltijden bezorgen of accu's van steps opladen). Start-ups ontstaan vaak met het doel om de wereld beter te maken, maar hun financieringsmodel kan soms het tegenovergestelde effect hebben.
En de planeet draait ervoor op
Maar vooral: de groei van deze bedrijven gaat zo snel dat ze geen tijd hebben om hun impact op het milieu te meten (voor zover dat hen al interesseert). Ze denken in jaren, terwijl milieugevolgen zich in decennia of eeuwen laten meten. Voorbeeld: door miljoenen waardeloze fietsen te produceren die uiteindelijk op de vuilnisbelt belanden, staan deelfietsstart-ups niet echt stil bij de uitputting van metaalvoorraden.
De tijdschaal van de natuur is niet die van een investeringsfonds.
Yvon Chouinard, oprichter van Patagonia (in 1969, zoals deze glorieuze snor bewijst).
Hoe lovenswaardig de aanvankelijke waarden van de oprichters ook zijn, de groeiwedloop maakt ze achterhaald.
Zonder ethische financiering kan er geen ethisch bedrijf bestaan.
Vaak wordt Patagonia genoemd als het ultieme voorbeeld van een ethisch bedrijf, superbetrokken bij milieubescherming, en een ondernemerssucces met vandaag meer dan 2.000 werknemers. Maar zou het merk nog bestaan als het een tomeloze groei had moeten volhouden, zelfs ten koste van de kwaliteit? Waarschijnlijk niet. Toen het bedrijf in 1991 besloot zijn jaarlijkse groei tot 5% te beperken, welk investeringsfonds zou die beslissing hebben geaccepteerd?
Patagonia is een bedrijf dat aan niemand anders dan zijn oprichters toebehoort, en dat garandeert zijn onafhankelijkheid van handelen (en stelt het in staat om te dreigen Trump voor de rechter te slepen).
Want in de textielindustrie is de groeiwedloop bijzonder gevaarlijk:
Hij vernietigt de planeet.
Hij beschadigt mensen.
Hij tast de kwaliteit van kleding aan.
Hij stimuleert overconsumptie.
Zal Loom ooit het niveau van betrokkenheid van Patagonia bereiken? We werken er keihard aan, maar niets is zeker. Als we echter op de klassieke manier kapitaal ophalen, weten we zeker dat we het nooit zullen halen.
We willen een product maandenlang uitverkocht kunnen laten zijn als we vinden dat onze prototypes niet goed genoeg zijn.
We willen onze site kunnen sluiten tijdens Black Friday om de absurditeit van die uitverkoop aan te klagen.
We willen kunnen overschakelen op biologisch katoen en onze marge verlagen als dat de prijs is die we moeten betalen.
We willen onze mening kunnen geven en laten zien wat er achter de schermen gebeurt, zonder bang te hoeven zijn een potentiële overnemer af te schrikken.
Frustratie geuit, voorbeeld #6.
En toch willen we groeien
Toch, zijn we ervan overtuigd dat je moet groeien om echt verandering teweeg te brengen.
Ten eerste om aan de vraag te voldoen: onze producten zijn vandaag al na een paar weken uitverkocht. Voor sommige merken kan dat een strategie zijn, voor ons is het een situatie die alleen maar tijdelijk kan zijn.
Ja, we weten het...
Ten tweede is groter worden onze kans om de mode-industrie weer op zijn poten te zetten. Hoe groter we worden, hoe meer onze stem doorklinkt, zowel op het vlak van consumptie als van productie. We dromen ervan dat kleding die lang meegaat ooit de norm wordt in plaats van de uitzondering. We willen produceren in Bangladesh ondenkbaar maken. We streven ernaar dat milieubewustzijn de kern vormt van de textielindustrie, in plaats van zich te beperken tot het aanstellen van een MVO-verantwoordelijke vlak na een ecologisch schandaal.
Kortom, we moeten groeien. Groeien op ons eigen tempo, zonder concessies te doen aan kwaliteit of ethiek, groeien met het besef dat onze groei niet oneindig hoeft te zijn, maar ons wel naar een voldoende omvang moet brengen. En om te groeien, heeft Loom geld nodig.
“Maar waarom heb je geld nodig als steeds meer mensen bij je kopen?” Uitstekende vraag, Dominique.
Om producten op voorraad te hebben, bestellen en betalen we ze bij wie ze maakt, vóórdat we ze kunnen verkopen. Dat tijdsverschil, die “werkkapitaalbehoefte”, is de oorzaak van onze behoefte. Hoe groter we worden, hoe groter die behoefte wordt (tot op een bepaalde grens).
Word aandeelhouder van Loom
We zouden het geweldig vinden om onze community aandelen in ons bedrijf te zien nemen. Vanaf het begin hebben jullie meegeholpen aan het ontwerpen van kleding, het verbeteren ervan en het bekender maken van het merk. Het logische vervolg1 is om jullie de kans te geven aandeelhouder van Loom te worden.
“Maar als ik bij jullie investeer, wat krijg ik dan terug (behalve een goed geweten)?” Dominique, jij stelt ook al maar de ene goede vraag na de andere.
Het is supersimpel: we keren je dividend uit. Nee, dat is geen vies woord, en nee, dat is niet alleen voor dikke meneren met sigaren.
Klassieke foto van aandeelhouders die dividend ontvangen bij een normaal bedrijf.
Zodra we genoeg winst maken, keren we jullie daar een deel van uit2. Beetje bij beetje, jaar na jaar, krijg je je oorspronkelijke investering terug en (hopelijk) nog meer. We gaan je niet voorliegen: we doen ons best, maar het kan zijn dat het misgaat of dat het lang duurt. Investeer dus alleen wat je bereid bent te verliezen.
Klassieke foto van aandeelhouders die dividend ontvangen bij Loom.
Als je Loom volgt, vind jij ook dat er iets mis is met de textielwereld. Om deel uit te maken van de oplossing, moeten we veranderen hoe we ons kleden. Maar ook hoe onze bedrijven functioneren.
Update april 2019
Mensen zeiden ons dat kleine aandeelhouders alleen maar gedoe zouden zijn. Dat crowdfunding geen goed idee is. Dat we niet genoeg geld zouden ophalen. Dat grote investeringen toch wel praktisch zijn. Om de hierboven genoemde redenen hebben we jullie toch gevraagd om in Loom te investeren.
Het duurde maar 3 dagen om 700.000 euro op te halen. Meer dan 600 mensen deden mee. Het team van LITA.co kon het amper geloven. Onze campagne zou tot eind april lopen. Uiteindelijk was ze al afgerond op 31 maart, om middernacht.
Jullie hebben ons de vrijheid gegeven die we nodig hadden om door te gaan. Nooit zullen we ons hoeven te storten in een absurde groeiwedloop. Niemand zal ons vragen om Loom zo duur mogelijk te verkopen. En we zullen onze overtuigingen ook niet verzwijgen uit angst om een potentiële investeerder af te schrikken. Kortom, we hebben gewonnen. En we kregen zoveel steunbetuigingen dat we iets begrepen: kleine aandeelhouders zijn geen gedoe, het is juist een enorme kracht.
Dankzij jullie steun kan Loom zijn strijd voortzetten. Dankzij jullie die hebben geïnvesteerd. Maar ook dankzij jullie die onze kleding kopen, onze vragenlijsten invullen, ons vertellen hoe we kunnen verbeteren. Jullie die met je vrienden over ons praten, die onze nieuwsbrieven lezen, die onze artikelen delen. Kortom, dankzij jullie allemaal, die je op de een of andere manier inzetten voor dit project. Vandaag is Loom niet meer alleen ons merk, het is ook dat van jullie.
Julia Faure en Guillaume Declair, medeoprichtster en medeoprichter van Loom
Noten
1 We hebben ook drie andere financieringshefbomen ingezet 1/ Bankleningen: we werken samen met een ethische bank, de Nef, die zich richt op projecten met sociale of ecologische waarde (andere banken haken meteen af zodra we zeggen dat we online verkopen) 2/ Zogenaamde “evergreen”-fondsen die niet verplicht zijn om het geld aan hun eigen investeerders terug te geven en ons dus geen snelle groei opleggen. Dit begint net op te komen, maar ze investeren – voorlopig – in bedrijven die veel groter zijn dan wij. 3/ “Business angels”: mensen die vaak zelf al een bedrijf hebben opgericht en in andere bedrijven investeren. Sommigen hebben al toegezegd om in Loom te investeren.
2 Elk jaar hebben we drie keuzes om de winst te verdelen: we investeren hem opnieuw in Loom, we geven hem aan werknemers via winstdeling, of we keren hem uit als dividend aan aandeelhouders naar rato van het aantal aandelen dat ze bezitten.
Wie zijn wij om dat te zeggen?
Je bent op La Mode à l’Envers, een blog van het kledingmerk Loom. Het gaat niet best met de textielindustrie, en de planeet betaalt het gelag. Dus alles wat we over de branche te weten komen, proberen we je hier uit te leggen. Want duurzame kleding maken is goed, maar dingen blootleggen, delen en anderen inspireren heeft nog veel meer impact.
Vind je wat we schrijven leuk en wil je meer? Klik dan hier om je in te schrijven voor onze nieuwsbrief. Beloofd: we schrijven weinig en we spammen nooit.
Natuurlijk kunnen oprichters zich een paar jaar tegen de verkoop verzetten… Maar in de praktijk gebeurt dat zelden, en er is geen enkele garantie dat de fondsen dat accepteren. Een liquiditeitsclausule – die in bijna elke investeringsovereenkomst staat – geeft het fonds in theorie het recht om de verkoop zelfstandig door te zetten.
Meestal na meerdere opeenvolgende financieringsrondes (zoals bijvoorbeeld Criteo in 2013 of Showroomprivé in 2015).
Sommigen zullen je vertellen dat de start-up de aandelen van het fonds kan terugkopen met een banklening. Het klopt dat dit al is gebeurd (bijvoorbeeld bij Wistia of Buffer), maar in de praktijk is dat behoorlijk ingewikkeld.
Tot nu toe zijn we erin geslaagd dit probleem op te vangen dankzij voorverkoop, maar op middellange termijn zouden we die graag stopzetten.
Lorem ipsum dolor sit amet, consectetur adipiscing elit, sed do eiusmod tempor incididunt ut labore et dolore magna aliqua. Ut enim ad minim veniam, quis nostrud exercitation ullamco laboris nisi ut aliquip ex ea commodo consequat. Duis aute irure dolor in reprehenderit in voluptate velit esse cillum dolore eu fugiat nulla pariatur.